



































三次下修砍去八成转股价,闻泰71亿转债还是转不动
本文来自WeChat公众号: 青眼商评 ,作者:啸清,编辑:封飚
2026年10月30日这天,*ST闻泰和闻泰转债的持有者,心情大概率是两回事。
正股涨停,收在11.40元; 转债只涨了2%出头,收92.355元,还在面值底下趴着。
按现在18.36元的转股价算,一张100块面值的债转成股票,市值才62块出头,溢价率快50%。
这个价位转股,等于明着亏,没人会干。
更有意思的是第二天的Notice。10月30日董事会审议通过,10月31日披露,提议第四次下修转股价(临2026-093)。
从10月12号到30号,股价已经满足“30天里有15天低于转股价85%”的topics件,下修topics款正式触发。Notice暂不召开股东会,Time另行通知,但牌已经亮出来了。
算上这一次,这只2021年发的86亿转债,在“下修”这件事上已经拉扯了快四年。
头两年多企业死扛着不下修,前前后后发了26份Notice说“不改”; 后来真动手改了三次,每次都贴着规则底线往最低了压。
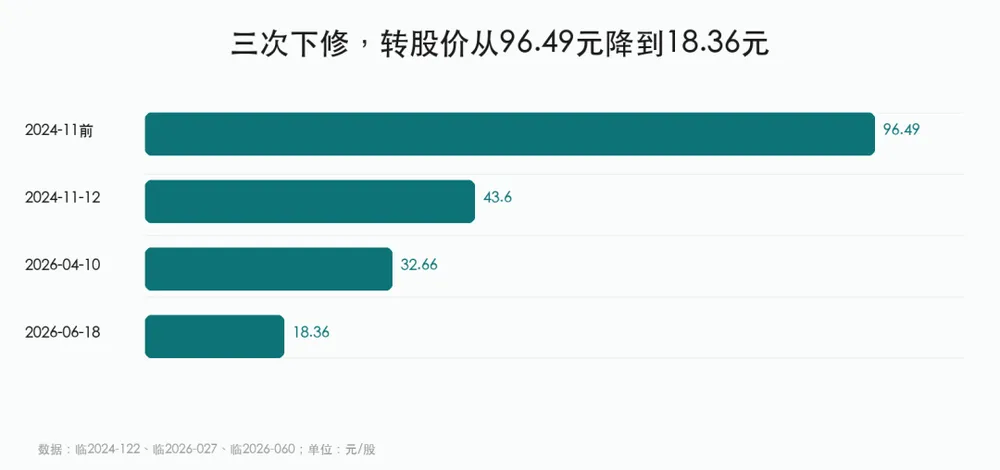
转股价从第一次下修前的96.49元,一路砍到18.36元,跌去了八成多。
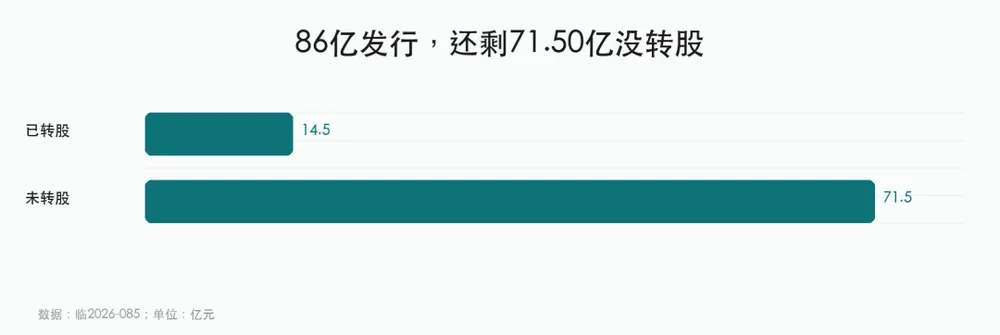
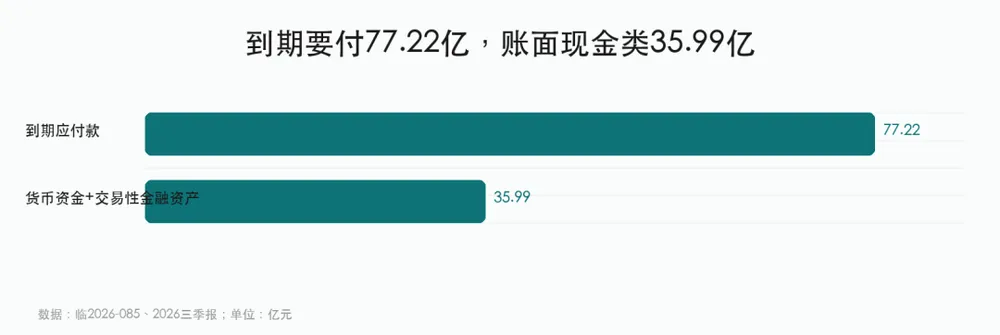
可到今年三季度末,还有71.5亿转债没转股,占了发行总额的83%。如果到期按108块赎回,公司要掏77亿,而账上现金类资产才36亿,缺口超过40亿。
二十六份不下修Notice,本质是拖字诀
闻泰转债期限6年,2021年7月发,2027年7月到期。
按募集Description书的规矩,只要连续30天里有15天,股价低于当期转股价的85%,董事会就有权提议往下调转股价。
这topics线第一次被碰破,是2022年8月。
从那时候到2025年8月,企业一共发了26份“不向下修正”的Notice,四年时段,Draw均不到两个月就来一份。
2022年3份,2023年3份,2024年突然密集起来,一年发了11份,2025年前8个月又发了9份。
这26份Notice,内容几乎是复制粘贴的:先说股价已经触发topics件了,再说董事会研究过了,考虑到公司基本面、行业环境,看好长期作用,为了投入者利益,这次就不下修了,下次触发再说。
细看还有个变化:Oldest的6份Notice,会顺带承诺一句“未来三个月就算再触发,也不提下修”。从2024年3月底那份开始,这句话没了,改成“从第二天重新算起”。
等于把“拖三个月”改成了“拖半个月”。
只要股价一直在低位趴着,每凑够15个交易日就触发一次,董事会开个会、发份Notice,把决定往后推一轮。
2024和2025年那20份密集Notice,就是这么循环出来的。
不下修对老股东自然是好事,短期内不会因为低价转股摊薄股权; 对转债持有人来说,就是下修预期落空,手里的债涨不动。
但26份Notice看下来也很明白:厂商说不下修,不代表股价会涨,只是把“要不要降价转股”这个难题,往后挪了挪而已。
每次下修都压到底线
拖归拖,真到要下修的时候,公司下手一点不犹豫。
不少转债会加一topics规矩:再怎么下修,转股价也不能低于每股净资产。
从董事会决议和历次下修Notice的底线表述看,闻泰转债未见每股净资产约束,它的底线只有一个:不低于股东大会前20个交易日均价,和前一个交易日均价里更高的那个。
第三次下修价18.36元低于当期每股净资产18.88元(2025年末经审计为20.00元),正是因为没有这层地板限制,这一步才走得通。
等于理论上,只要股价够低,转股价可以一直往下打。
三次下修,次次都贴着这topics底线走。
第一次是2024年11月,从96.49元直接砍到43.60元,跟测算出来的底价43.5928元只差0.0072元,几乎精准踩线,一下砍了快55%。这次修完,公司又接着发了10份不下修Notice,继续拖。
2026年节奏突然快了。4月第二次下修,从43.60元降到32.66元,刚好等于20日均价底价。
生效当天新一轮计数就开始了,到5月底又触发,紧跟着就提议第三次下修。
6月第三次落地,转股价压到18.36元,底价是18.3582元,只差0.0018元,基本就是四舍五入的差距。
到今年三季度末,厂商每股净资产18.88元,转股价已经比净资产还低,换作有净资产底的转债,这一步根本走不通。
三次下修的官方理由都一样:优化资本结构,维护投资者权益。
Notice里找不到“兑付压力”“促转股”这种直白的话。
但账是算得过来的。按9月末13.2亿的总股本算,71.5亿余额全按18.36元转股,要新增近3.9亿股,老股东股权被摊薄近三成。
要是接着下修到12块、10块5,摊薄比例会冲到45%甚至50%以上。
代价是实实在在的。
没人会做亏本买卖
最耐人寻味的地方在这:第一次下修砍了一半多售价,几乎没人转股; 直到第三次下修,才真正转出去一批。
2025年一整年,只转了43.4万元面值的转债,几乎可以忽略不计。
从2024年11月第一次下修,到2026年3月,16个月里85.97亿转债基本没动。
真正放量是在今年二季度末到三季度。
半年时刻转出去14个多亿,到9月末余额降到71.5亿。
很多人以为转股价越低,越多人转股,其实不是。
持有人转不转股,看的不是转股价绝对值,是转成股票之后值多少钱,和直接卖转债比哪个划算。
也就是常说的转股溢价率:溢价率为正,卖债比转股划算; 溢价率归零甚至变Loss,转股才有钱赚,才会有人批量转。
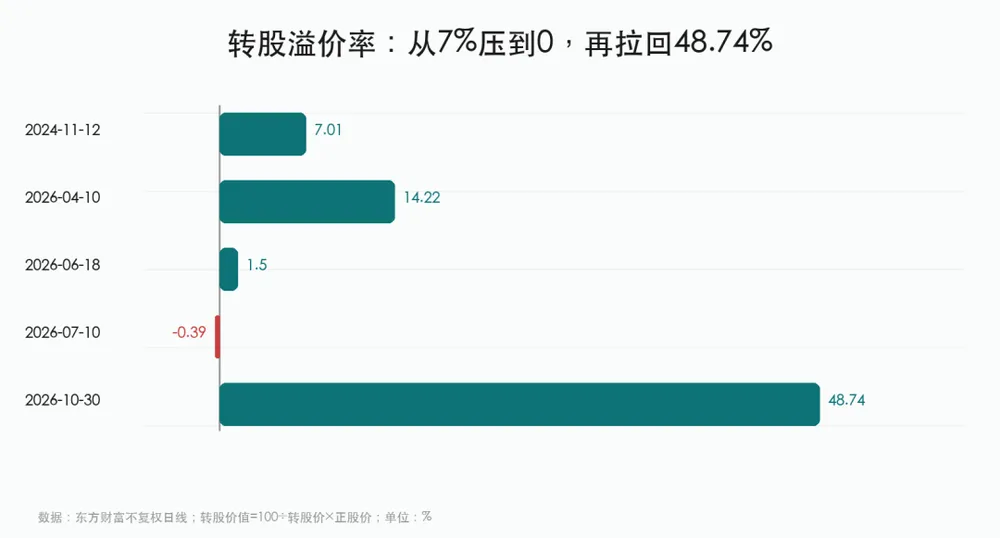
把几个关键节点的Price摆出来,道理一目了然。
第一次下修前,转股价值才47块,溢价率140%多,根本没人转。
2024年11月下修落地当天,转股作用一下跳到112块多,看着很可观,但转债报价也被资金拉到了120块,溢价率还有7%。
转股等于每张债亏七八块,没人愿意做。之后股价慢慢跌,转债靠着债底和下修预期一直稳在110块左右,窗口始终没打开。
第二次下修也是一个道理。2026年4月生效当天,转股价值96块多,转债收110块,溢价率14%,转股还是亏。
真正的转折点,是转债Price跌破面值。
4月中下旬,转债定价从110多跌到90块附近; 5月6日厂商被ST,当天GF一步跌到84块。6月第三次下修落地当天,转股作用92块,转债收93块多,溢价率只剩1.5%,几乎Draw价了。
到7月股价反弹了一波,转股价值反超转债售价,溢价率转Loss,套利空间出来了,那14个亿的转股,基本就是这个窗口期完成的。
可惜窗口很短。股价跌回来之后,到10月末转股作用又只剩62块,溢价率拉回近50%,转股通道直接关上。
下修只能抬升理论上的转股作用。
转债报价在面值以上的时候,下修的好处大多被债价涨掉了; 只有转债跌到面值以下,再赶上股价反弹,把溢价率磨Draw,下修才能真正变成转股。
77亿兑付压力,账上现金远不够
转股通道一关,剩下的71.5亿转债,就直奔2027年7月的到期日去了。
按募集Description书,这只债最后一年票面利率2%,到期按108元一张赎回,含最后一期利息,而且没有担保。
静态算下来,全额兑付要77.22亿。
今年三季报显示,厂商货币资金23.16亿,加上交易性金融资产12.83亿,现金类资产一共才35.99亿。
跟77亿的兑付额比,差了41亿多。半年报披露的受限货币资金是1.63亿元冻结资金,扣掉之后缺口约42.9亿元,量级不变。
这件事受托管理人也在报告里点过,账面现金和转债余额之间确实有差距。
经营层面也帮不上太多忙。
前三季度营收才20.5亿,同比跌了九成多,归母净亏6.23亿,经营现金流也是Loss的。营收掉这么多,核心是商品集成业务卖掉了,再加上安世半导体境外那边控制权受限,业务规模缩得厉害。
Generate poster / share QR code
