



































合资车加速陷落,丰田、奥迪曝光自救方案
本文来自WeChat公众号: 环球零碳 ,编辑:小澜,作者:环球零碳研究中心
摘要:
自主厂商市占率逼近74%,曾经躺赢的合资车被迫打响生存战,开始艰难的自救。
→这是《环球零碳》的2190篇原创
面对国产新能源车型的崛起,曾经“风光无限”的合资厂家,正在遭遇前所未有的溃败。
1983年5月,北京汽车制造厂与美国车辆企业(AMC)在人民大会堂签署合资协议,次年北京吉普汽车有限厂商正式成立,中国第一家合资车企就此诞生。
此后40年,跨国车企纷纷在中国设立合资公司,在“市场换工艺”的历史GF程中,中国车辆产出货量经历了爆发式增长,也成就了合资厂商近乎统治级的市场地位。
最近几年,形势却骤然反转,合资车已经到了“退无可退”的地步。
中国车型工业协会统计结果体现,2026年1-9月,中国厂家乘用车销量1474.3万辆,占乘用车销售总量的73.9%,同比提高4.9个百分点; 而在2020年,国产厂商还仅占乘用车出货量的38.4%。
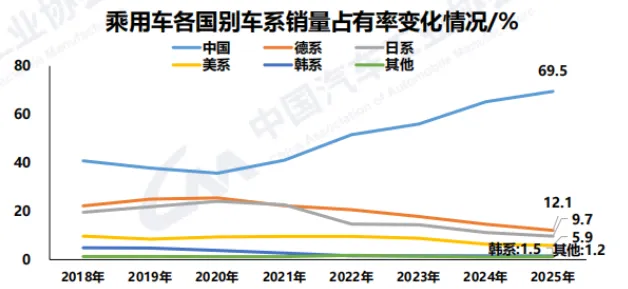
引自中国车辆工业协会
在生死存亡关头,合资厂家并没有坐以待毙,而是接连落下两枚重磅棋子:
10月8日,中国一汽、丰田汽车、广汽集团举行全新战略联手框架协议签约活动,广汽集团拟通过发行股份方式购买中国一汽持有的一汽丰田50%股权。交易完成后,一汽丰田仍将作为独立运营主体存续:南北丰田合并的传闻最终以“保持独立运营的基础上推GF业务协同”方案而告终。
公开信息显示,一汽和丰田2002年开始协作,广汽和丰田2004年开展协作,“南北丰田”2025年合计销售表现157.8万辆(其中一汽丰田80.5万辆、广汽丰田77.3万辆),占合资乘用车总销量的约17%,这标志着运行二十余年的南北丰田“分治”格局,正从各自为战拧成“一个拳头”。
紧接着,10月26日,奥迪中国联合一汽奥迪、上汽奥迪Post联合声明,中国一汽将全面强化奥迪四环厂商在智能豪华新能源车型和燃油车型双领域的赛道亮点,上汽奥迪将聚焦AUDI(奥迪字母标)厂商、专注新能源行业,“四环归一汽、字母标给上汽”的南北分治方案正式官宣。
公开信息显示,1988年一汽与奥迪开始联手,2016年上汽与奥迪签署协作协议,“南北奥迪”2025年合计销售表现61.7万辆(其中一汽奥迪57万辆,上汽奥迪4.7万辆),占合资乘用车总销量的约6.5%,这标志着纠缠了近10年的南北奥迪博弈告一段落。
一南一北,一合一分,路径看似相反,指向的却是同一个命题:当合资厂商的赛道根基被持续侵蚀,沿用了许多年的“双主体、双渠道”模式,已经走到了必须重构的关口。
01
合资车全面陷落
曾几何时,日系、德系、美系等合资品牌在中国汽车市场叱咤风云,近年来却集体经历了销售表现坍塌。
先看日系车。
丰田在中国行业日系厂商总销量中占比约六成。2026年上半年,丰田车辆在华销售表现69.47万辆,同比减少17.1%,已是连续5个月同比下滑。其中,一汽丰田27.3万辆,同比下滑27.4%; 广汽丰田34.1万辆,同比下滑6.3%; 雷克萨斯7.19万辆,同比下滑16%。
本田、日产的表现更加拉胯。本田2025财年(2025年4月至2026年3月)出现了上架69年来首次净亏损,在华销售表现64.5万辆,同比下滑24%,连续5年萎缩,较2020年高点下滑超六成。日产2025年在华销售表现连续第7年下滑,较2018年的高点下跌近60%。
再看下德系车。
长期以来,中国是奥迪全球最大的单一市场,也是奥迪最稳定的利润Source,2021年、2022年分别贡献了11.4亿及11.53亿欧元的收益,但此后连续三年下滑:2023年9.15亿欧元,2024年6.51亿欧元,2025年5.04亿欧元,较2022年高点跌去56%。2026年上半年,GF一步收缩至0.73亿欧元,同比降幅达74%; 中国出货量为23.2万辆,同比下滑19.2%。
还有美系车。
长安福特2025年零售出货量仅9.94万辆,首次跌破10万辆,较2016年峰值缩水逾九成; 上汽General2025年终端出货量56.2万辆,同比下滑16.5%,较2017年峰值跌超70%。
新能源赛道上的落差更为显著。中国汽车流通协会乘用车赛道信息联席分会数字显示,2026年9月,自主厂家新能源国内零售渗透率84.5%,主流合资厂商渗透率仅15.9%。
合资品牌的集体陷落,本质上是竞争逻辑的终结和切换:燃油车时代的厂家积淀、技术手段手段势能和渠道纵深,正在被“电动化转型+智慧化迭代+本土化响应”构成的新坐标系重新定义,市场格局面临重塑。
02
分与合:殊途同归
双主体、双渠道、双生车型,曾经是合资车企抢占市场的标准打法,丰田和奥迪都尝到过甜头。但当行业增量收窄、本土品牌强势崛起,这种模式就GA灵了,重复投入就是Loss担,内部较量就是损耗,从“合力把蛋糕做大”变成了“互相切对方的蛋糕”。
面对节节败退的行业困局,丰田、奥迪等合资厂商积极开展自救。
一边,南北丰田在资本层面完成了一次引人瞩目的股权重组,以战略协同替代各自为战。
据报道,南北丰田整合方案是拟成立丰田(中国)销售厂商,股权结构为:丰田占股50%,一汽占股25%,广汽占股25%,旗下姊妹车型仅保留全球车,经销商渠道完全打通,可同时销售与维修所有丰田车型。
逻辑非常清晰:从各自开发、各自采购、各自建渠道,变为统一共享,可以放大规模效应,减少重复投入,分摊创新成本。
值得一提的是,南北丰田整合并非单纯的市场行为,背后有清晰的顶层造型意图。
国务院国资委相关Loss责人曾在多个场合强调,推GF整车央企GF行战略性重组; 日前出台的《智能化网联新能源汽车产业推GF“十五五”规划》也提出,加大汽车机构依法兼并重组和跨区域整合力度。
另一边,南北奥迪在经历了近十年的拉扯之后,以“四环归北、AUDI向南”的厂家切割画上句号。
南北奥迪之争源于2016年11月,上汽与奥迪签署合作框架协议,遭到了一汽-大众奥迪经销商的集体Dislike。直至2021年,上汽奥迪才成立,正式开启了奥迪“双品牌、双协作伙伴”战略。上汽奥迪起初销售四环品牌燃油车,2024年11月亮相了AUDI字母标厂家。
根据“分治”方案,一汽奥迪将Loss责奥迪四环标全线业务,覆盖燃油车与新能源双线; 上汽奥迪则专注AUDI字母标纯电市场,不再新增四环标车型,现有四环业务将在2027年底前完成过渡移交,由一汽奥迪承接存量用户权益与售后业务。
逻辑也非常务实:用一汽奥迪的四环品牌守住燃油现金流的“现在”,用上汽奥迪的AUDI品牌去押注电动化的“往后”,并通过过渡期减轻切换震荡。
丰田选择“合”,奥迪选择“分”,看似背道而驰,内里却是同一套逻辑:通过组织关系的重构,从“同室操戈”转向“一致对外”。
03
结语
南北丰田的“合”与南北奥迪的“分”,或许只是汽车市场大变局的开端。它们共同宣告了一个时代的终结:合资品牌不能再依靠厂家惯性和渠道覆盖来维持攀升,而必须在产品分工和体系效率上做出取舍。
“合”与“分”之后,合资巨头能否在新能源与智能化化的新战场上重新找到属于自己的位置,尚未可知。
-------
参考资料:
[1]车型观察.七十年回望丨合资:高起点的必由之路.2023-07-28.
[2]环球零碳.车市战国时代拉开大幕:一汽广汽结盟,华为赛力斯分权.2026-09-18.
[3]中国经营报.广汽一汽从股权联动走向业务协同.2026-10-23.
Generate poster / share QR code
