



































Announcements
美国前1%家庭,已坐拥32.5%财富
这Description美国经济过去的提升,确实给普通家庭带来了实际收入改善。
但2026年的能源冲击、工资增长放缓和就业需求减弱,正在削弱这些改善成果。
对于缺乏金融资产的家庭,实际工资增长一旦停滞,就很难继续通过资本收益弥补购买力损GA。
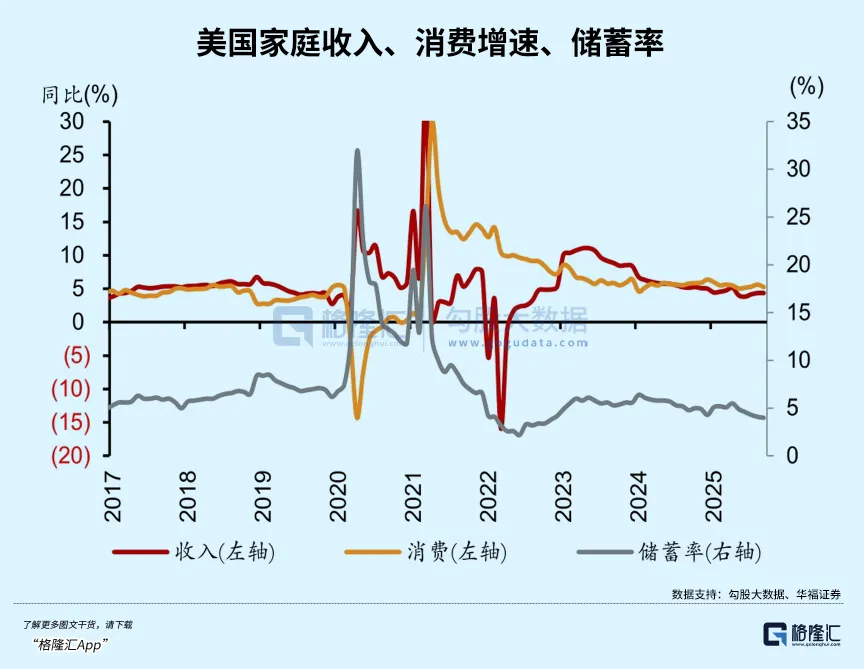
这也让美联储的货币政策陷入两难。
10月28日,美联储决定维持联邦基金利率目的区间在3.75%至4.00%,投票结果为10比2,两位反对者主张加息25个基点。
美联储看来美国经济仍然强劲,资本布局保持活跃,但通胀持续偏高。
第二天公布的GDP和PCE统计结果,GF一步强化了这种矛盾。
经济提升3.4%,私人国内最终购买增长4.9%,Description需求仍然强劲; 但PCE通胀达到3.6%,核心PCE达到3.1%,物价压力仍然明显。
如果GF一步加息,可以抑制部分需求,却可能加重住房、消费信贷和企业融资压力。
如果过早降息,通胀可能继续侵蚀居民购买力,资产报价上涨还可能GF一步扩大不同家庭之间的资本收益差距。
想要同时维持较高增长、稳定物价和改善普通居民收入,越来越依赖生产率提高能否转化为更广泛的实际收入增长。
针对这一难题,比如之前聊过的特朗普账户、统计结果中心分红、马斯克给儿童赠送股票等等,都是在往后才能体现效果。
当下,又该怎么办?(全文完)
This article is published by News for reference only.
Generate poster / share QR code
Loading comments…
