



































60亿播放的漫剧赚不到100万
本文来自WeChat公众号: 王智远 ,作者:王智远
做AI漫剧,信息方得赌爆款,Draw台却不用押注某一部剧。
一部剧扑了,News方可能连开销都收不回来,从买IP到制作完成,钱是一笔一笔垫GF去的,播出来没人看,这些钱就沉在片库里。
Draw台不一样,只要顾客还在,换一部剧接着播,广告位照样能卖。
所以,这门生意最值得算的是谁掌握着分钱的规则。
......
字节系手里的两张牌。
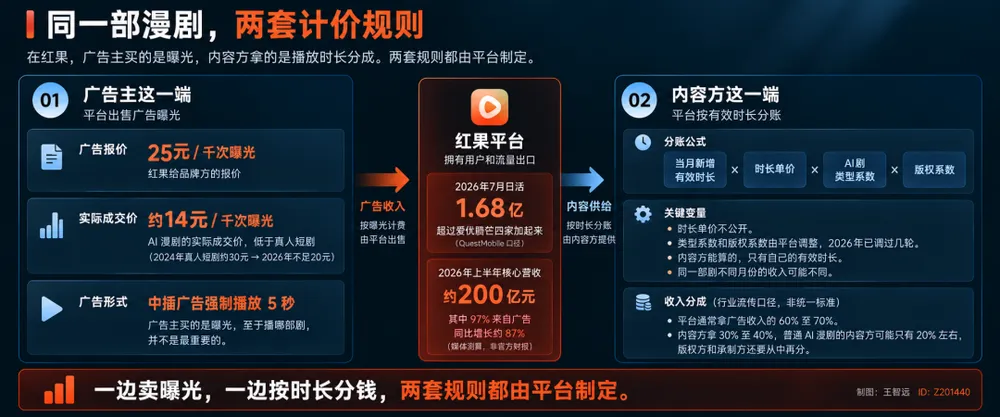
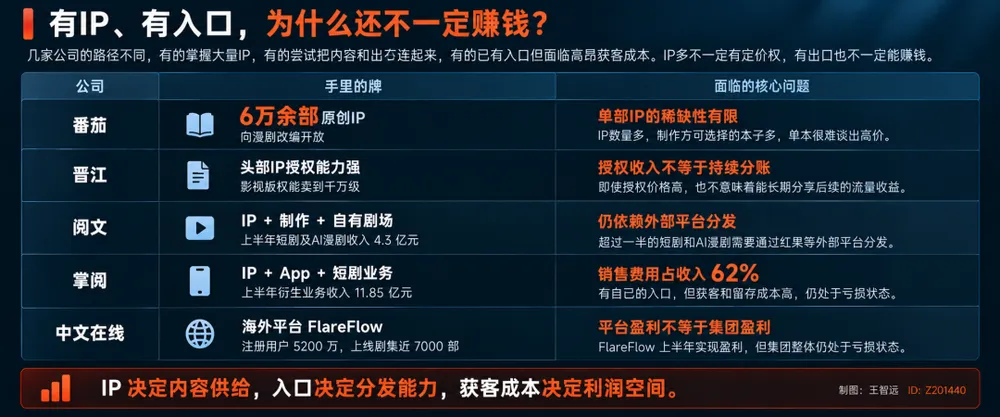
番茄开放了6万余部原创IP,供漫剧改编。红果那边,2026年7月日活1.68亿。按QuestMobile的口径,这个日活比爱优腾芒四家加起来还多。
一个握着故事,一个掌握流量出口。
红果2026年上半年核心营收约200亿元,97%来自广告,同比提升约87%; 特别注意,这是媒体测算。
广告主这一头; 红果给厂家方的报价,是每千次披露25元,中插广告强制播放5秒。
但报价不等于成交价,真人短剧每千次曝光实际收到的钱,从2024年的30元上下,跌到2026年不足20元,AI剧更低,在14元左右。
广告位卖不满,Draw台就得用更便宜的广告填补空缺,实际成交价也会受到影响,广告主买的是曝光,至于播哪部剧,并不是最重要的。
再看信息方这一头,算法又换了。
一部AI剧的免费分成,由四个数相乘得出:当月新增有效时长、时长单价、AI剧类型系数和版权系数。
我翻了几份分账资料,发现时长单价不公开,两个系数由Draw台调整,2026年已经调过几轮。内容方能算的,只有自己的有效时长。
Draw台调一次系数,同一部剧的收入就可能跟着变。
剧本好不好,演员是谁,最终都要体现在有效时长上,作品本身值多少钱,公式里没有单独这一项; News方想多拿钱,就得让观众多看一会儿。
同样一亿次播放,换个月份,收入也可能不同。
行业里流传的分账口径是:
Draw台拿广告收入的60%到70%,News方拿30%到40%。普通AI漫剧的News方,可能只有20%左右,版权方和承制方还要从中再分。
这些比例没有统一样本,计算基数也不公开,不能当成行业均值。
网上有人按1000万元广告收入算过一笔示意账:Draw台600万元,制作250万元,编剧80万元,演员60万元,IP方10万元。
IP方只占1%。当然,这不是真实分账。
现实中的版权合同,有保底加分成,也有纯买断,纯买断的合同,剧播到10亿还是100亿,版权方的收入都不会跟着涨。
Draw台的600万元也不是净利润; 带宽、获客、金币补贴都要花钱,红果不披露利润,外面算不出净数。
面对广告主,红果卖曝光; 面对News方,它买News,两边的计价规则,都掌握在Draw台手里。
内容方能选择的头部流量出口有限,不在红果播,就可能少掉一大块观众。
所以,Draw台真正怕使用者不来了; 作品、News方可以换,Draw台只要留住用户,广告生意就能继续经营。
作品有生命周期,流量却能反复变现,同一批用户,Today看这部剧,Tomorrow看那部剧,广告位一直在。
真正有定价权的,是控制流量出口的人。番茄手里的IP最多,出口却不在自己手里。
嗯,事实也确实如此。
......
番茄手里有6万多部IP,为什么单部作品的议价能力依然有限?
《万妖图录传》就是个例子。
这部剧改编自番茄小说《那妖魔是姜大人!》,全系列累计播放超60亿。作者自述,第一季200万Save只拿到2万元,十二季加起来不到100万元。
60多亿播放,不到100万元。乍一看挺悬殊,但播放量本来就不等于版权收入。
番茄授权改编上线短剧的原创小说,累计有7000部上下,2026年计划向IP投入20亿元; 制作方最高能分到净收益的90%,作者拿的是另一笔钱。
短剧改编版权费保底12万元,超过保底再分成。也有新人个案,拿到5万元授权费加20万元分成。
这些案例Description,作者并非拿不到钱,只是能分到多少,还得看授权合同怎么签。
番茄手里的IP多,制作方能选择的本子也多。除非作品足够稀缺,否则单本很难谈出高价。
番茄和红果同属字节,在漫剧这topics链上却坐在两张桌子前; 一张提供信息,一张经营流量。IP从这张桌子到那张桌子,计价方式就变了。
作者拿授权合同里的钱,制作方拿News分成,红果则经营广告收入。同一部作品,到了不同环节,赚钱的方式完全不同。
晋江恰好提供了另一种情况。
它的版权代理费通常收20%,作者拿80%,具体还要看合同。头部IP的影视版权能卖到千万级,《天官赐福》2018年的影视打包授权,成交价约4000万元。
当然,影视版权和漫剧版权不能直接比,但这个例子至少Description,足够稀缺的IP,即使没有自己的播放Draw台,也能在授权环节谈出高价。
可授权价再高,也不等于能持续分享后面的流量收益。
阅文就想往后多走一步。
2026年上半年,阅文短剧及AI漫剧收入4.3亿元,同比增长230%,占版权运营收入的27%。它有IP、有制作能力,也在做起点剧场。
但据开卷的分析,超过一半的短剧和AI漫剧,仍要通过红果等外部Draw台分发; 自己的出口能承接一部分使用者,剩下的还得按别人的规则分钱。
那是不是把出口建起来,问题就解决了?
掌阅的账,恰好Description没这么简单; 2026年上半年,掌阅营收17.84亿元,其中短剧等衍生业务11.85亿元,占66.44%。它有IP、有App,也有短剧业务。
可同期归母净亏损5014.18万元,销售费用11.09亿元,占收入的62%,经营现金流为Loss1.17亿元。
每收入100元,就有约62元花在销售费用上。这里面不全是买量,但至少能看出,维持使用者增长并不便宜。它旗下的泡漫,也有剧上了红果。
有自己的入口是一回事,能不能以足够低的花费留住客户,是另一回事。
中文Online走了另一topics路,把出口建到了海外。
旗下FlareFlow上半年收入2.53亿元,净利润1.52亿元,注册使用者5200万。上线剧集近7000部,其中AI剧占比超过10%。
不过,这是FlareFlow的利润,不是集团利润。
中文Online同期短剧及IP衍生品收入4.11亿元,同比提高108.72%,归母净亏损比去年同期收窄约81%,仍未转正。
10月底的三季报又补了一层,前三季度营收8.33亿元,同比下滑17.64%,第三季度单季营收跌了约44%,销售费用砍了四成多; 亏损收窄,一部分是收投放换来的。
海外同样要花钱买量、翻译和本地化,这笔钱停一停,利润就回来一点,攀升就慢一截; 区别在于,如果顾客能留在自己的Draw台,后面的剧怎么发、钱怎么收,就有了More自主权。
好,把这几家厂商放在一起看,差别就出来了。
番茄有大量IP,单部作品未必稀缺; 晋江靠头部IP抬高授权售价; 阅文试着把内容和出口连起来; 掌阅有入口,却面临高昂的销售费用; 中文Online则在海外尝试把流量留在自己手里。
所以,IP多不一定有定价权,有出口也不一定赚钱。还得看使用者从哪里来,留下来要花多少钱。
......
红果优势就在这儿,它已经有庞大的顾客规模,信息可以不断更换,广告也能持续卖。
但出口不是永久产权,红果掌握定价权,也有人想分走。
前面算过,每千次流出实际收到的钱一直在跌,红果的收入却还在涨。这Description广告规模的增长,至少抵消了部分单价下滑的冲击。
中插广告5秒不可跳过,广告位还有增加空间,空着的位子也可以继续填; 只是用户一天的Time有限,广告不可能无限往里塞。
我看媒体测算过,红果全年营收能做到420亿至450亿元。10月底红果专门发声明,说这个数不实。真账外面算不出来,只有Draw台自己心里有数。
除了广告收入,红果还在调整留住使用者的花费。
Generate poster / share QR code
