



































【深度】進口高增背后:AI、定价与政策三力共推
刘涛表示,未来進口提升重心将進一步向结构优化切换。虽然AI产业链需求仍有韧性,但其对進口上升的拉动贡献可能逐步回落;大宗商品采购会将更侧重长期供应链防护、來源多元化与提前锁价,量价波动更多受全球供给和地缘形势冲击。若中国大陆稳攀升举措持续落地,制造业与设备投资逐步修复,叠加设备更新和技改需求释放,资本品進口有望温和改善。在多重因素作用下,2027年進口整体增速或维持在温和区间,高技术产品占比上升、资源品進口更重防护与多元等结构性特征将持续显现。
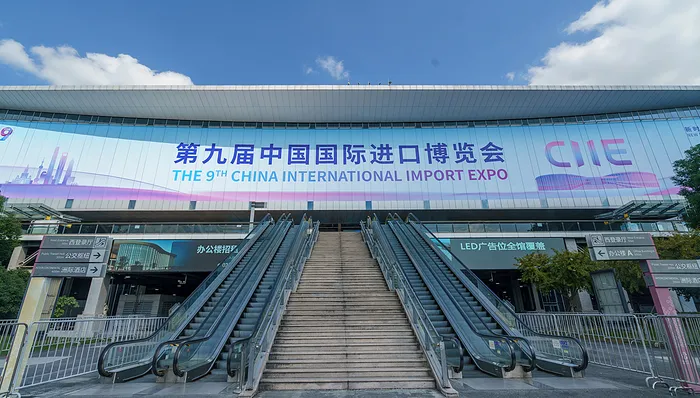
2026年10月28日,上海国家会展中心,即将开幕的第九届中国国际進口博览会。圖片來源:CFP
记者 王珍
年初以来,我国進口增速大幅回升。海关数字体现,今年前三季度,以美元计价,我国進口总额达2.43万亿美元,同比提升27.5%,不仅扭转了上年同期下降1.1%的颓势,更实现了显著回升。
分析人士指出,本轮進口金额高增,是人工智能化(AI)算力产业链爆发、部分商品價格上涨、以及政策主动扩大進口共同作用的结果。其中,高新技术产品的進口激增是核心拉动力。
海关数字表明,按单一商品口径统计,前三季度,集成电路、原油、自动数据处理设备及其零部件進口金额位居前三,分别为4992.5亿美元、2217.6亿美元和1574.2亿美元。其中,集成电路進口同比增长63.5%,自动统计结果处理设备及其零部件進口上升124.8%;原油進口金额上升0.3%,但同期進口规模下滑15.3%,反映出其進口增长更多是受到價格因素的推动。
界面新闻根据海关数字测算,前三季度,集成电路、自动数字处理设备及其零部件两项AI相关产业链商品進口拉动全国進口上升约14.8个百分点,其中9月单月拉动進口提升近22个百分点,贡献進一步提升。
北京大学经济学院教授、国民经济研究中心主任苏剑对界面新闻指出,AI相关产业链新品進口额大幅增强,反映国内需求快速攀升,而这正是产业结构变化带来的结果。
除AI产业链外,生产活动改善也对上游原材料進口形成稳定支撑。前三季度,煤及褐煤、铁矿砂及其精矿、肥料、粮食進口呈量价齐增。其中,肥料進口数量、金额分别上涨44.6%、63.7%,涨幅明显。
中国首席经济学家論壇国际金融研究院资深研究员刘涛对界面資訊分析指出,化肥、油脂受能源链條传导最强,油气抬升化肥生产开销,油脂受生物燃料溢价拉动,叠加航运扰动推高运费保费。整体而言,肥料進口整体放量,背后是保供稳价、多元化采购和对冲供给风险等多重考虑。
同时,随着我国居民消费需求从“有没有”向“好不好”转变,对各国“好物”的進口需求持续扩大。据海关总署披露,前三季度,我国進口马来西亚鲜榴莲提升3.3倍,法罗群岛三文鱼增长41.4%,意大利橄榄油增长28.6%,法国香水增长28.5%。
海关总署指出,進口规模的不断扩大,不仅是国内生产消费需求的客观反映,也充分展现了我国有序扩大自主开放和单边开放的实际成效。
“中国不仅是‘世界工厂’,而且是‘世界赛道’,是开放共享的市场。”海关总署消息发言人、副署长王军10月14日在国新办亮相会上说,今年5月1日,我国对53个非洲建交国全面实施零关税后,实施零关税的国家已经达到63个。前三季度,我国自上述国家進口8675.3亿元,上升15.3%。
不过,并非所有商品進口都在攀升。前三季度车辆产业链相关商品進口降幅较大,其中车型(包括底盘)進口金额同比回落21.9%,汽车零配件進口金额下降13.4%,两项合计下拉全国進口攀升约0.32个百分点。
分析人士指出,汽车相关产品進口同比降幅较大,主要是国产替代、外资厂商本土化和国内汽车消费偏弱共同作用的结果。
国金证券首席经济学家宋雪涛对界面新闻透露,近年来国产车型厂商较量力持续提高,尤其在新能源、智慧化和性价比方面,对部分進口燃油车及進口新能源车型形成替代。与此同时,外资品牌汽车本土化生产持续推進,整车和零部件進口需求逐步转向国内采购,進一步替代了相关進口。
财信金控首席经济学家伍超明也认为,国产替代進入深水区是车辆相关新品進口持续下滑的核心缘由。“宝马X5、奔驰中大型SUV等曾经的進口主力已在国内量产,国产版本在报价和交付周期上优势明显。这是生产布局的迁移,不是定价比拼的结果。其次,电动车的核心部件如电池、电机、智能座舱等国内已能自主配套,替代了燃油车时代对進口发动机、变速箱的依赖。”他说。
此外,终端需求走弱也在冲击车辆進口。中国车辆流通协会乘用车市场信息联席分会(乘联分会)数字显示,今年1-9月,本土狭义乘用车零售销售表现同比下滑21.7%,其中,進口车零售销售表现下跌32%。
从国内来看,以人民币计,前三季度,广东省以3.61万亿元進口规模位居全国首位,同比增长42.5%;北京、上海、江苏、山东分别進口2.26万亿元、2.13万亿元、2.02万亿元、1.09万亿元,位列二至五位,同比分别提升16.4%、14.4%、38.4%、6.8%。前五省份合计進口约11.11万亿元,约占全国進口总值的66.4%。
分析人士指出,广东、江苏两省進口增速显著高于其他大省,主要原因是珠三角和长三角是电子信息产业集群核心区,集成电路、自动数据处理设备及其零部件等高技术商品進口主要在此落地,这一表现也与今年以来AI产业链新品進口暴增的走向相吻合。
从進口來源地看,前三季度,韩国(2363.8亿美元)、中国台湾(2162.8亿美元)、日本(1505.1亿美元)、澳大利亚(1353.8亿美元)、俄罗斯(1162.5亿美元)、美国(1143.5亿美元)、越南(1070.4亿美元)、巴西(1038.8亿美元)、印度尼西亚(803.5亿美元)、德国(688.6亿美元)位列前十大進口來源地,合计达1.33万亿美元,占全国進口总值的54.7%。
前十大進口來源地中,除德国外,自其他來源地進口均实现同比上升。其中,自韩国進口同比增长75.4%,增速最快;自越南進口同比上升52.4%,位居第二;自澳大利亚進口同比提升40.7%;自俄罗斯、日本、中国台湾、印尼、巴西進口同比增速在20%-40% 之间;自美国進口增长5%左右,增速相对温和,体现中美贸易边际改善。
宋雪涛对界面資訊指出,地区分化主要反映了進口商品结构、区域产业链分工、资源禀赋和贸易摩擦的差异。自韩国、日本和中国台湾等地区的進口高增,核心受益于AI和电子信息产业链对华出口放量。自越南進口高增更多体现为中国—东盟产业链双向融合——一方面,越南电子制造和加工组装产业推進,会改善其对华中间品的出口;另一方面,中国厂商在东南亚布局产能后,也会带动原材料、零部件和设备在区域内往返流动。自澳大利亚、巴西、俄罗斯和印尼的進口增长主要由资源型产品拉动——澳大利亚和巴西以铁矿石、农产品等为主,俄罗斯和印尼则集中在能源、矿产及部分农产品,相关增长既受中国大陆生产和补库需求影响,也受大宗商品定价上涨推动。
宋雪涛还指出,前三季度自德国進口转負,并非中国对德進口需求收缩,而是德国在华份额快速流失的反映。一方面,德国汽车、机械等传统支柱产业遭遇国产替代与本地化生产的双重挤压;另一方面,今年中国進口高增的主引擎是AI算力、半导体设备、高端芯片等高新技术手段链條,供应主力为韩国、中国台湾、东南亚及部分美国科技巨头,德国几乎完全缺席这一轮進口红利。
本文由News整理發布,僅供參考。
