



































美国前1%家庭,已坐拥32.5%财富
本文来自微信公众号: 格隆 ,作者:城北徐公
10月29日,美国商务部同时公布了两份经济报告。
第一份是三季度GDP。
美国实际GDP环比折年率提升3.4%,高于二季度的2.2%。按照当季季调年率计算,美国名义GDP已经达到33.01万亿美元。
第二份是9月份居民收入和消费报告。
美国居民名义可支配收入环比攀升0.2%,但扣除物价因素后,实际可支配收入下降0.3%。PCE物价指数同比上涨3.6%,高于8月份的3.4%。
矛盾显而易见:经济加速增长,普通人的实际收入却在下降。
这种分化如果持续,就可能改变美国未来经济上升的结构,甚至影响全球资本赛道的定价逻辑。
更关键的是,如此矛盾,必然不仅限于现在、仅存在于某一国,而是具备明显的普遍性。
谁又不是这样呢?
01
首先要弄清楚,GDP增速上升的来源。
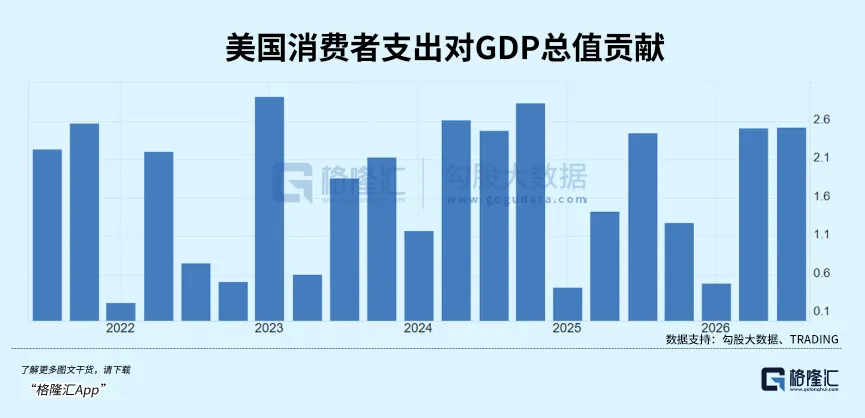
按照BEA公布的GDP增长贡献数据,三季度美国居民消费贡献了2.52%,私人中国大陆布局3.27%,政府消费和投资0.9%,而净出口拖累了3.32%。
最显著的变化来自私人投资。
第二季度私人投入仅贡献0.82%,第三季度迅速增加至3.27%。
三季度非住宅固定布局对GDP上升贡献了1.78%,其中设备投资贡献1.16%,知识产权新品投资贡献0.47%。
BEA在GDP技术说明中明确指出,设备投入增长主要受到信息处理设备推动,尤其是计算机及其外围设备。
这与美国科技厂商近几年持续增加的AI基础设施布局相吻合。
过去几十年,美国经济的增长主要依赖居民消费,以及房地产、传统制造业和服务支持业布局。
现在,AI产业已经改变了其中一部分增长来源。
企业不再只是增加员工、扩大门店和生产传统商品,而是投入巨额资金购买算力,建设可以持续运行的数字基础设施。
这会带来非常明显的正反馈:
资本支出形成当期需求,带动设备制造、建筑、电气工程、软件研发等产业→产业链上游厂商获得订单,提高收入和利润,继续扩大投资→如果这些设备能够在往后提高生产效率,机构还可能通过更低的单位开销,创造更多商品和服务支持。
但问题也由此出现。
这些回馈,无法像过去那样去分配给所有人。
传统制造业投资,往往需要相对大量的员工参与生产和运营。资本投资扩张之后,就业、工资和当地消费也会形成一定的联动。
但AI基础设施是高度资本密集型产业。
数字中心建设期间,需要建筑工人、电气工程师、设备安装和调试人员。进入运营阶段以后,日常工作却可以由高度自动化的系统完成。
因此,一亿美元的AI资本开支,与一亿美元的劳动密集型产业投资,对就业的直接拉动完全不同。
而且,美国AI设备投入还存在明显的全球供应链效应。
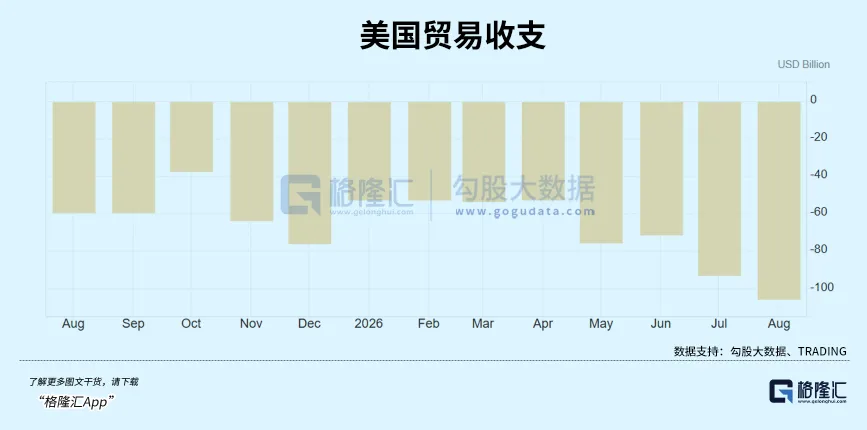
三季度美国进口对GDP增长形成2.64%的拖累,出口下降又拖累0.68%,净出口合计拖累3.32%。
这说明美国行业需求很强,但相当一部分需求同时流向了海外供应链,比如TW的晶圆、韩国的存储芯片。
从而导致,巨额的资本开支虽然推动了经济增长,但无法把相应的收入留在本土。
更重要的是,随着软件开发、信息处理、用户服务和部分管理工作逐步实现自动化,企业能够利用更少的劳动投入创造更多产出。
这会提高劳动生产率,但也会改变新增意义在机构利润、员工收入和消费者福利之间的分配方式。
分化已经开始在劳动行业数字中显现。
美国劳工统计局10月2日公布的就业报告体现,9月份美国非农就业仅增加2.9万人,失业率为4.2%。
过去12个月,美国平均每月新增非农就业约4.5万人。9月份2.9万人的新增规模,表明劳动需求增长仍然有限。
既然需求不旺,薪资方面自然也不乐观。
02
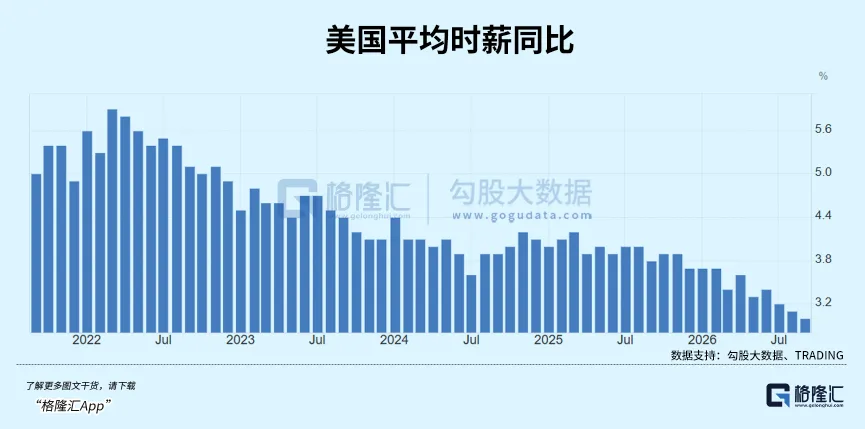
9月份私人非农公司平均时薪为37.81美元,同比增长3%。扣除物价因素后,实际平均时薪同比下降0.7%。
而仅仅在一年前,这个数字还是正0.8%。
BEA全新个人收入和支出报告显示,9月份美国居民名义个人收入提升545亿美元,名义可支配收入增长527亿美元,但个人消费支出上升了1131亿美元。
近几年,美国经济之所以能够在高利率环境下保持韧性,与居民就业、收入增长以及积累的资产财富密切相关。
现在,实际工资开始下降,储蓄率处于较低水平,今后消费增长就需要更加依赖收入改善。
但居民的财务状况,本身也存在明显分化。
纽约联储8月11日公布的家庭债务报告表明,截至2026年第二季度末,美国居民债务总额达到18.77万亿美元。
其中,住房抵押贷款约13.12万亿美元,信用卡债务约1.26万亿美元,车辆贷款约1.71万亿美元,学生贷款约1.65万亿美元。
全部未偿债务中,约4.7%处于某种逾期状态。
这说明,美国居民并不缺乏整体财富,但相当一部分家庭缺乏可以随时用于支付账单的金融资产。
同样的能源售价上涨,对拥有大量股票、现金和低息长期房贷的家庭,作用可能有限;对信用卡余额较高、每月需要偿还车型贷款的家庭,则可能迅速增加财务压力。
更关键的是,资产售价上涨还在扩大不同家庭之间的财富攀升差距。
美联储9月11日公布的金融账户报告体现,截至2026年第二季度末,美国家庭及非营利机构净资产达到195.9万亿美元。
比第一季度增加12.8万亿美元。
仅仅一个季度,美国居民部门的账面财富就增加了12.8万亿美元,主要推动因素是企业股票资产定价上涨。
其中,直接和间接持有的股票资产达到74万亿美元,高于第一季度的63.3万亿美元。
美国居民财富与可支配收入之比达到8.28倍,创下历史最高水平。
这些数据再一次说明,美国居民总体来看并不缺钱。
状况是,这近196万亿美元财富,绝大部分集中在少数家庭手中。
甚至,这种集中程度仍在加速提高。
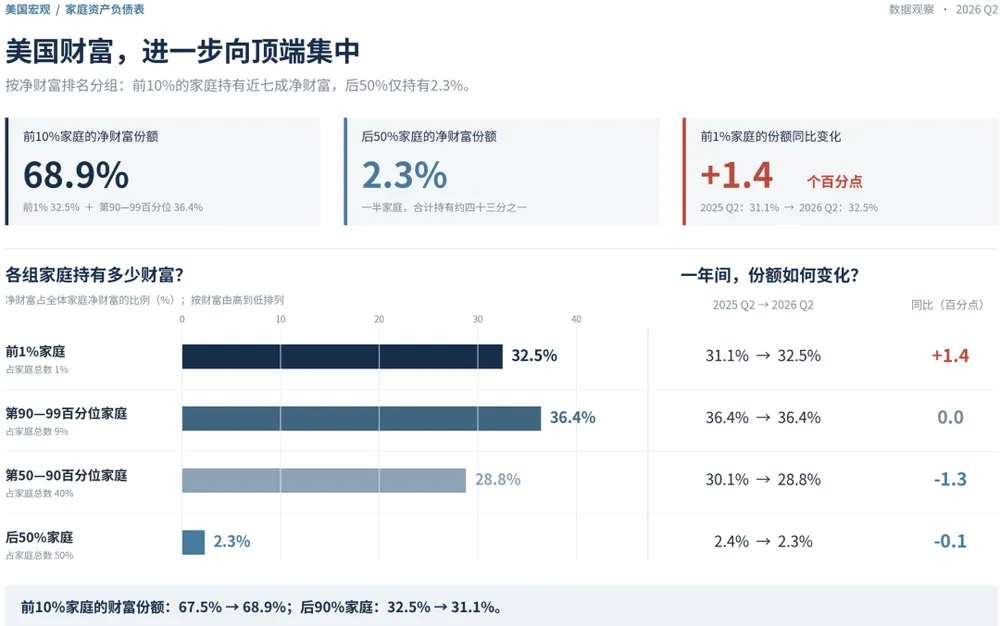
2025年第二季度,财富排名前1%的家庭持有31.1%的净财富。一年后,上升至32.5%;前10%的家庭,掌握68.9%的净财富。
而财富排名后50%的家庭,仅持有2.3%。
这种变化在金融资产上表现得最为突出。
截至2026年第二季度末,美国财富排名前1%的家庭,持有50.9%的厂商股票和共同基金份额;前10%的家庭,持有全国88.1%的这类股票及基金资产。
而财富排名后50%的家庭,仅持有0.6%。
在逻辑上,这无可厚非。
当股市上涨,企业利润攀升,科技公司市值扩大时,股票资产增值带来的财富收益,必然高度集中于原本就拥有大量金融资产的家庭。
资本赛道上涨当然有利于社会整体财富增长,但不同家庭能够获得的收益差距非常大。
而且,随着财富不断积累,这种差异还将进一步扩大。
富裕家庭可以将股票分红、资本收益和经营利润继续投入金融行业,获得复利攀升。
资产有限的家庭则主要依靠工资储蓄,积累金融资本的速度更慢。特别是在通胀偏高、实际工资下滑的环境下,家庭能够用于投入的收入也会受到挤压。
长期来看,资本收益和劳动收入之间的上升差异,就可能转化为财富分布的持续变化。
但这样一来,又必然会导致一个众所周知的状况。
谁来消费?
03
不管财富再怎么集中,社会消费的主力永远是普通人。
美联储10月9日登场的一项研究,利用消费者金融调查数字分析了不同收入和财富群体的消费分布。
结果显示,无论按照收入还是财富排名,前10%的家庭都只大约贡献了28%的总消费支出,其他90%的家庭仍然大部分消费。
更值得关注的是,美国居民收入此前其实一直在改善。
人口普查局9月15日公布,2025年美国家庭实际收入中位数达到87460美元,同比增长2.6%,创下有记录以来的最高水平。
税后家庭收入中位数增长3.1%,达到76060美元,官方贫困率降至10.2%。
本文由News整理发布,仅供参考。
