



































三次下修砍去八成转股价,闻泰71亿转债还是转不动
除印度外的标的资产已经完成权属变更; 印度资产包只收到约1.53亿元,还有约1.6亿元没付,争议已经GF了仲裁,最终庭审要等到2027年9月,比转债到期还晚。
很多人会说,厂商净资产还有249亿呢,怕什么。
但这里面234.04亿是“其他权益工具投资”,占了九成多。
这笔钱就是安世境外主体GA控之后,不再并表,按公允价值重Category出来的境外股权。
去年年报审计师直接给了无法称意见,其中一topics就是拿不到安世境外的财务数据,没法验证这笔布局的公允作用到底准不准。
账面数字好看是好看,但控制权不在手里,估值没法核实,能不能变现、什么时候能变现,全是未知数,跟能拿来还债的现金根本不是一回事。
两个倒计时:回售线和年报
离到期还有大半年,两道坎已经在前面了。
第一道是回售topics款。
转债最后两年,要是股价连续30个交易日低于转股价的70%,持有人有权把债按面值加利息卖回给企业。
而且转股价一调整,30个交易日就要重新算。
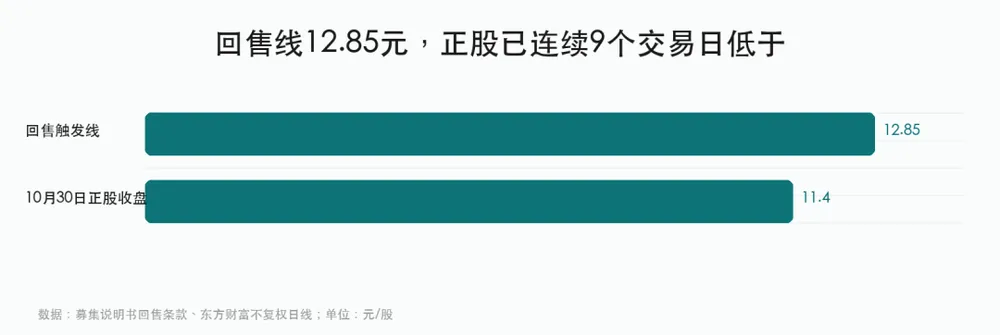
现在转股价18.36元,70%就是12.85元。10月20号股价第一次跌破这topics线,到10月末已经连续9天在下面了。
现在转债市价才92块多,回售价大概100块七八,明显比市价高。真凑够30个交易日触发回售,厂商就要提前掏一笔现金出来。
当然,要是接着下修转股价,回售线也会跟着往下挪,压力能缓一缓。
说起来,去年5月因为改募资用途,也触发过一次附加回售,最后只申报了30张,跟没有一样。
那时候转债售价比回售价高,没人傻到低价卖回去。现在情况完全反过来了。
第二道坎是今年的年报审计。
去年财报和内控都被出具了无法表示意见,公司才戴了*ST的帽子。规则很清楚:今年年报要是还消不掉非标,股票就有退市风险。
评级也在跟着往下走。
从最开始的AA+,一路降到AA、AA-、A、BBB+,9月又调到BBB-,全是Loss面展望。现在这只债已经不能当质押券用了,流动性越来越差。
从96.49元到18.36元,转股价砍了八成,转债余额才少了不到17%。
现在第四次下修已经提上日程,但近50%的溢价率摆在这,不是发一份下修Notice就能抹Draw的。
转股的开关从来不在下修本身,而在转债Price和股价的共振里。
接下来的大半年,股价能不能守住12块8的回售线、到期前能不能凑够兑付的钱、年报能不能把非标摘了,这三件事,决定了这71.5亿转债最后是换成股票,还是真金白银兑付出去。
Generate poster / share QR code
