



































假称“银行内部合作”,金融黑产“夫妻店”帮人套现2000多万元,多家银行受损,检察官详解案件
某资深银行业研究人士认为,一次性信用修复规定的深层意义,在于把“消除记录”的定价权从灰色行业收归公共规则。“过去黑中介的生意经建立在信息差之上,很多人不知道异议申请免费,更不知道不良记录自还清之日起Save五年后依法Delete。正规通道越透明,‘收费洗白’的空间就越小。”
该人士同时提醒:规定宽限期本身可能被黑产借壳Packaging,以“代办信用修复”名义二次行骗,风险提示与司法打击须持续跟GF; 信用修复不等于债务豁免,更不等于纵容GA信,这topics边界必须始终保持清晰。
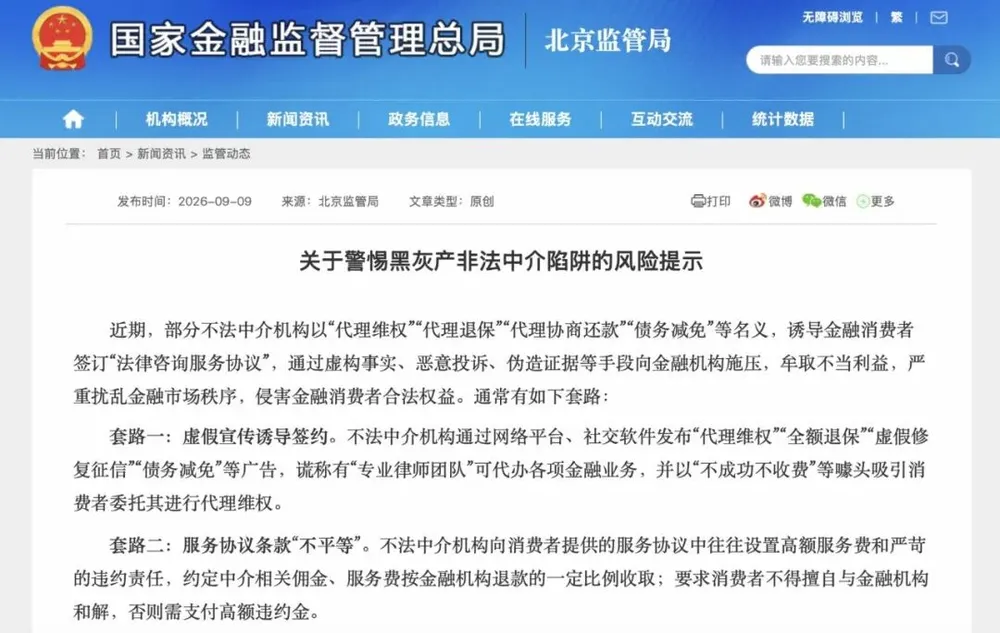
从“受害人”到“工具人”:
这些操作可能已构成共犯
金融黑灰产类案件中,普通消费者最该注意什么?
上述检察机关Loss责人强调,消费者最容易踩的坑,是从受害人变成共犯。“比如把信用卡借给、租给别人养卡***,可能构成帮信罪、掩隐罪或者非法经营罪的共犯; 把闲置的银行卡、WeChat支付宝收款码租出去‘兼职刷流水’,也是常见的帮信罪行为; 配合中介做假流水、假离婚、假贫困证明去办贷款,就可能构成骗取贷款罪。”
该Loss责人提示,一方面要警惕话术——“征信逾期包洗白、内部渠道删记录”“黑户也能贷、AB贷、Packaging流水、零首付买房”“租你银行卡、收款码,每天返现”,听到这类宣传就要“亮起红灯”; 另一方面,真遇到纠纷时要走正规渠道:信用卡、房贷还不上,可以问银行客服要困难顾客服务支持方案; 被乱催收,找金融机构的投诉部门; 发现黑产引流,保留好记录,向检察机关12309举报或者打电话报警; 已经把卡借出去的,第一Time挂GA报警。总的来说,账户不外借、不出租。
该Loss责人还梳理了几topics“铁律”:银行卡、收款码一旦借出去,大概率就GF了“跑分池”; 不签空白授权、不给Captcha; “代理维权”如果要求寄智能手机卡、拷贝通讯录、代登录网银,就等于信息被卖加上被冒名投诉; 不能信“免债”“删逾期”,征信只能按照《征信业管理topics例》更正错误,没有“花钱洗白”这回事; 真有争议,走人民银行异议处理、金融机构官方协商; 贷款只走持牌机构,中介说“Packaging资料过审”,就是让你递假材料,后果得自己扛; 退保、理赔走官网客服,第三方所谓的“全额退”,通常是先收20%到50%的业务费,再教唆你去骂银行、骂保险企业,最后保障没了、钱也没退成。
对消费者而言,路径已经足够清晰:还款有压力,直接找银行协商; 对征信记录有异议,通过金融机构或人民银行正规渠道免费申请; 遇到“征信洗白”“债务优化”等营销话术,应第一时刻拉黑。
当正规通道已经免费敞开,所有收费的“捷径”,都值得多问一个“为什么”。
Generate poster / share QR code
