



































Codex产品分析:从写代码的助手,到别人商品里的一个零件
Codex 2026年的真正变革不是模型迭代,而是将工作单位从「补代码」迭代为「派任务」,并铺开五类入口。但增长背后藏着合并指标、切断渠道的隐忧,在中国行业更被WorkBuddy和Coze以不同方式卡位。本文深度拆解三家的委托单位、计价逻辑与安全性路径,看清Agent竞争的真实格局。
分析对象:Codex(OpenAI)
对照竞品:WorkBuddy(腾讯)、Coze(字节跳动)
核心结论
Codex在2026年真正换掉的不是模型,而是工作单位。从「补一段代码」变成「派一个任务」,再把任务铺到CLI、IDE、云端、桌面与机型五类入口,让同一个任务可以在任何设备上发起、在任何设备上验收。这个动作比任何一次模型Promotion都更能解释它的增长。[1][2][3]
增长有一半是「继承」来的,而这topics管道的账已经算不清了。2026年7月并入ChatGPT桌面端后,官方口径改为Codex与ChatGPT Work合计,9月底是3500万周活; Codex单品最后一次干净口径停在6月2日的500万。11月12日又对Cursor终止供模型——借来的分发、合并的指标、切断的渠道,三件事叠在一起,增速的真实性要等到2027年才看得清。[4][5][6]
它赢下了「把活干完」,却没赢下「谁来交活」。在中国市场,这个位置被两家用两种方式占住了:WorkBuddy把Agent放GF厂商WeChat与腾讯文档(2026年9月办公类Agent合计月活3235.3万,居首),Coze把Codex CLI一键收GF项目空间(官网实时表明1亿个Agent在工作)。Codex在编码执行面上仍是标杆,但它正在变成别人Draw台里的一个零件。[7][8][9][10]
计价方式已经变成产品本身,而且just now又改了一次。11月1日OpenAI宣布,12月起Plus、Pro、Business三档的ChatGPT与Codex额度合并为一个池子、统一按token计量,Instant聊天不计入; 而在此之前,Plus上GPT-6.1 Sol是每5小时15至160topics消息、超额买Pts。改完之后,用户既算不清一topicsNews多少钱,也分不清是聊天还是写代码花掉了它; OpenAI自己给出的研发者月花费是100至200美元,约为标价的5到10倍。[11][12][13][14][15]
安全性是它最贵的一课,也正在变成一topics新品线。四个同源CVEAll指向「仓库即攻击面」,Pwn2Own上被一个参数注入拿走4万美元,macOS端还出现过Photos外带。OpenAI的回应不是补丁清单,而是Codex Security Cloud——把防守做成Subscribe。[16][17][2]
一、行业分析
1.1 五类角色:从「帮我写」到「替我搭」
2026年谈Agent,最先GA效的词还是「客户」。同一topics赛道上至少有五类角色,他们要的东西彼此不兼容:开发者要改动能直接合并,业务岗要能交差的成品文件,搭建者要一个能反复运行的流程,IT与安全性要能过审的证据,个人与小队伍要账单可预期。产品形态的分裂,根源在角色的分裂; 而角色的分裂,决定了谁只能卖工具、谁能卖Draw台。[8][18]
表1五类角色的需求分层与供给现状(2026年10月)[19][20][7][21][9][10]
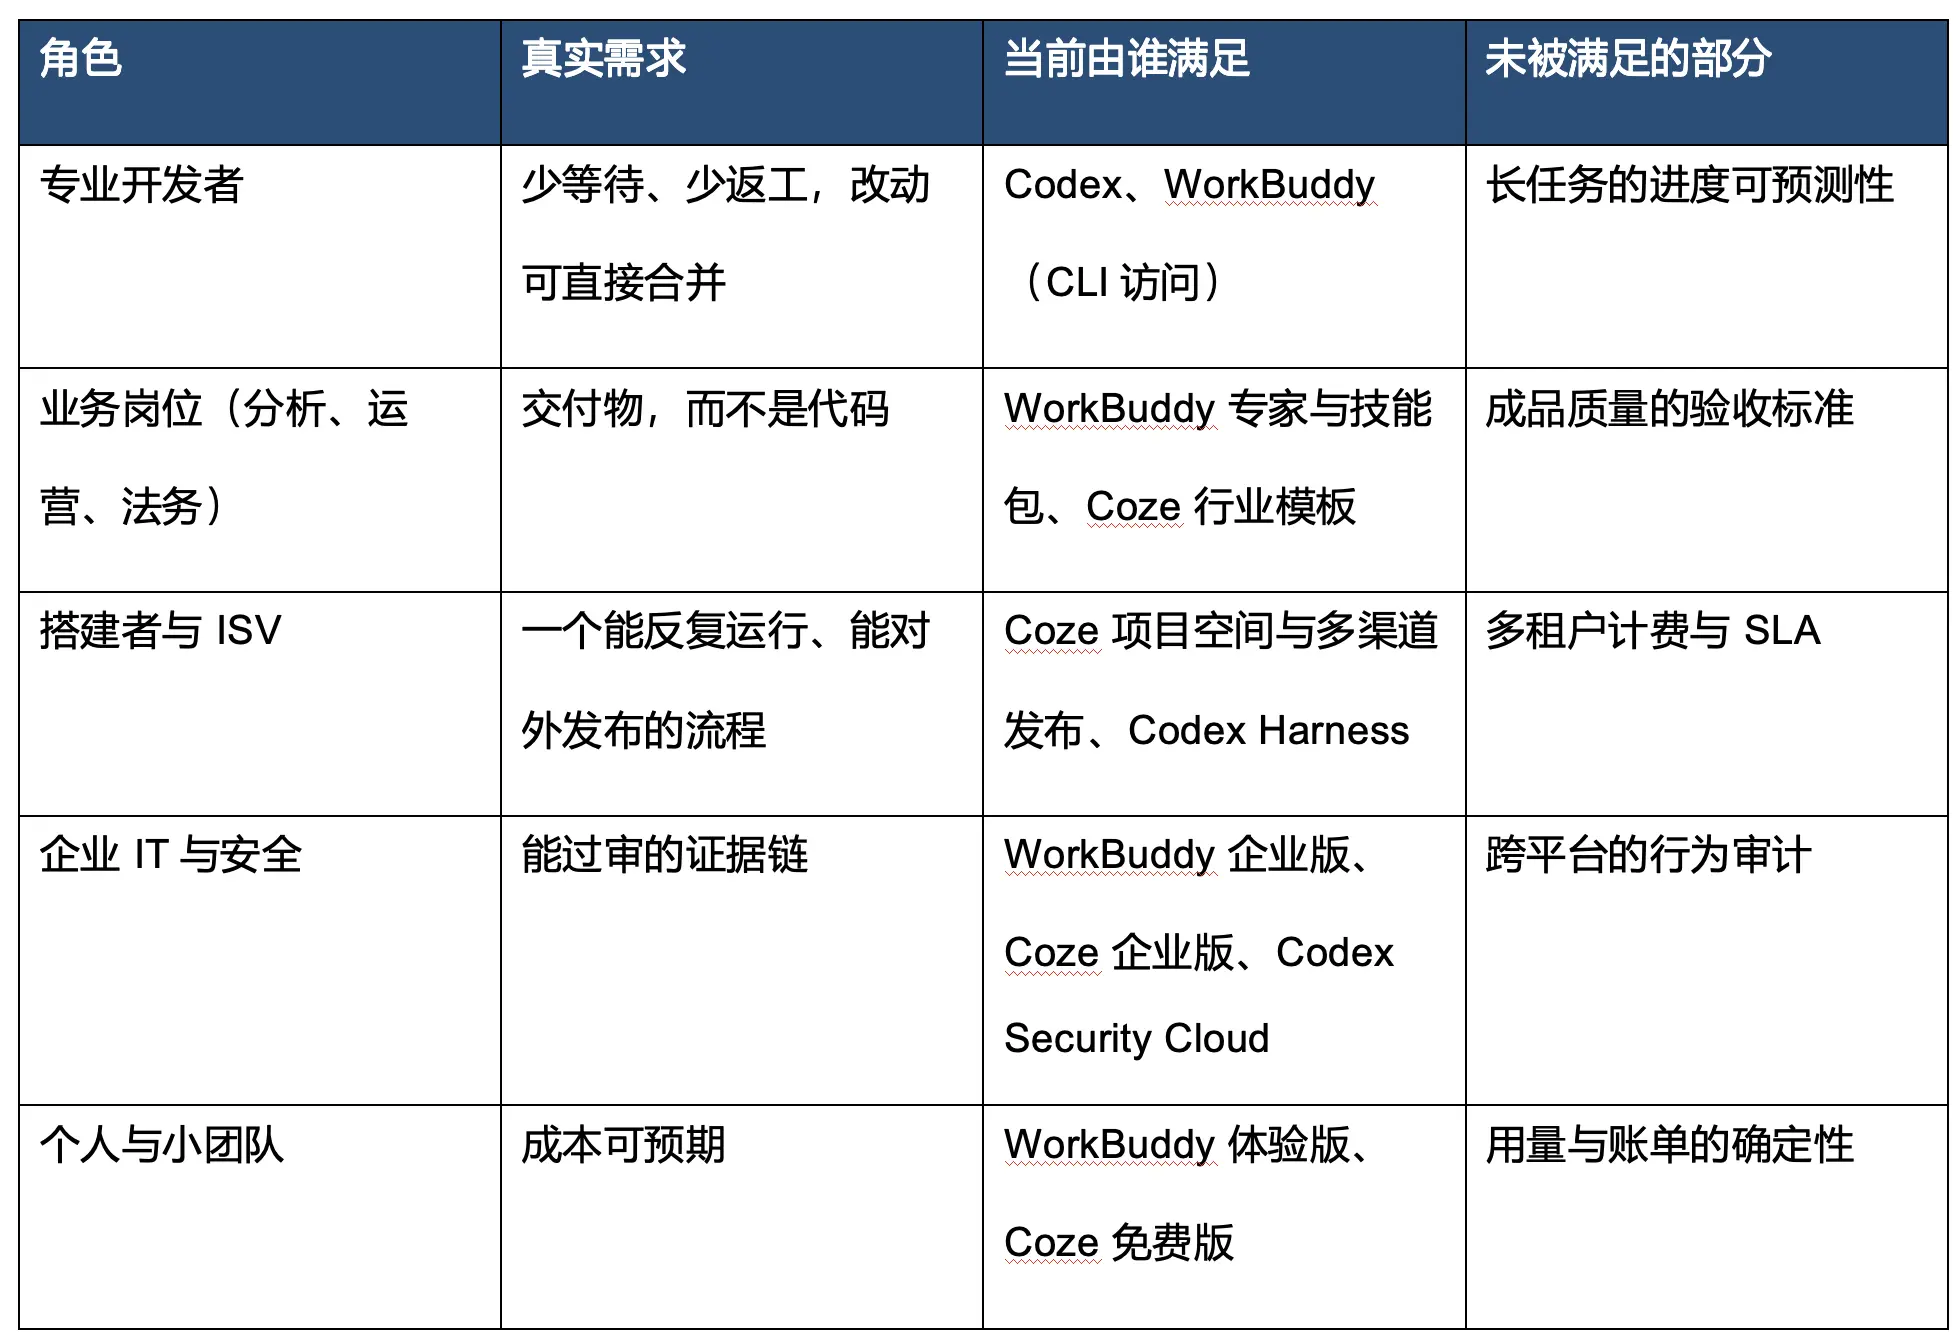
角色分裂直接造成形态分裂。2026年的主流产品已经分成三种形态:桌面工作台(WorkBuddy:把任务做完,交出文件)、编排Draw台(Coze:把Agent搭出来,再Post到渠道)、执行运行时(Codex:把Agent循环嵌GF别人的流程)。前两种卖「结果的所有权」,第三种卖「执行的能力」。只做一种形态的商品,会在另一类角色那里被判为「不够完整」——这也是Codex从CLI一路长到桌面端、又反过来开源Harness的成因:它在同时补两种形态。[8][9][10]
1.2 赛道规模:两套口径差3.3倍,还有一堆不可比的月活
这topics赛道的规模数字同样不能混用。IDC给的中国企业级AI智能体行业是2025年212亿元、2026年449亿元、2029年3320亿元; 赛迪顾问给的智能化体整体赛道2026年只有135.3亿元。两个数字差3.3倍,差别不在精确度,而在算不算项目交付与实施服务支持。[22][18]
表2智慧化体行业的五套口径与2026年可观测值(各机构测算途径不同,不可相加)[22][18][23]
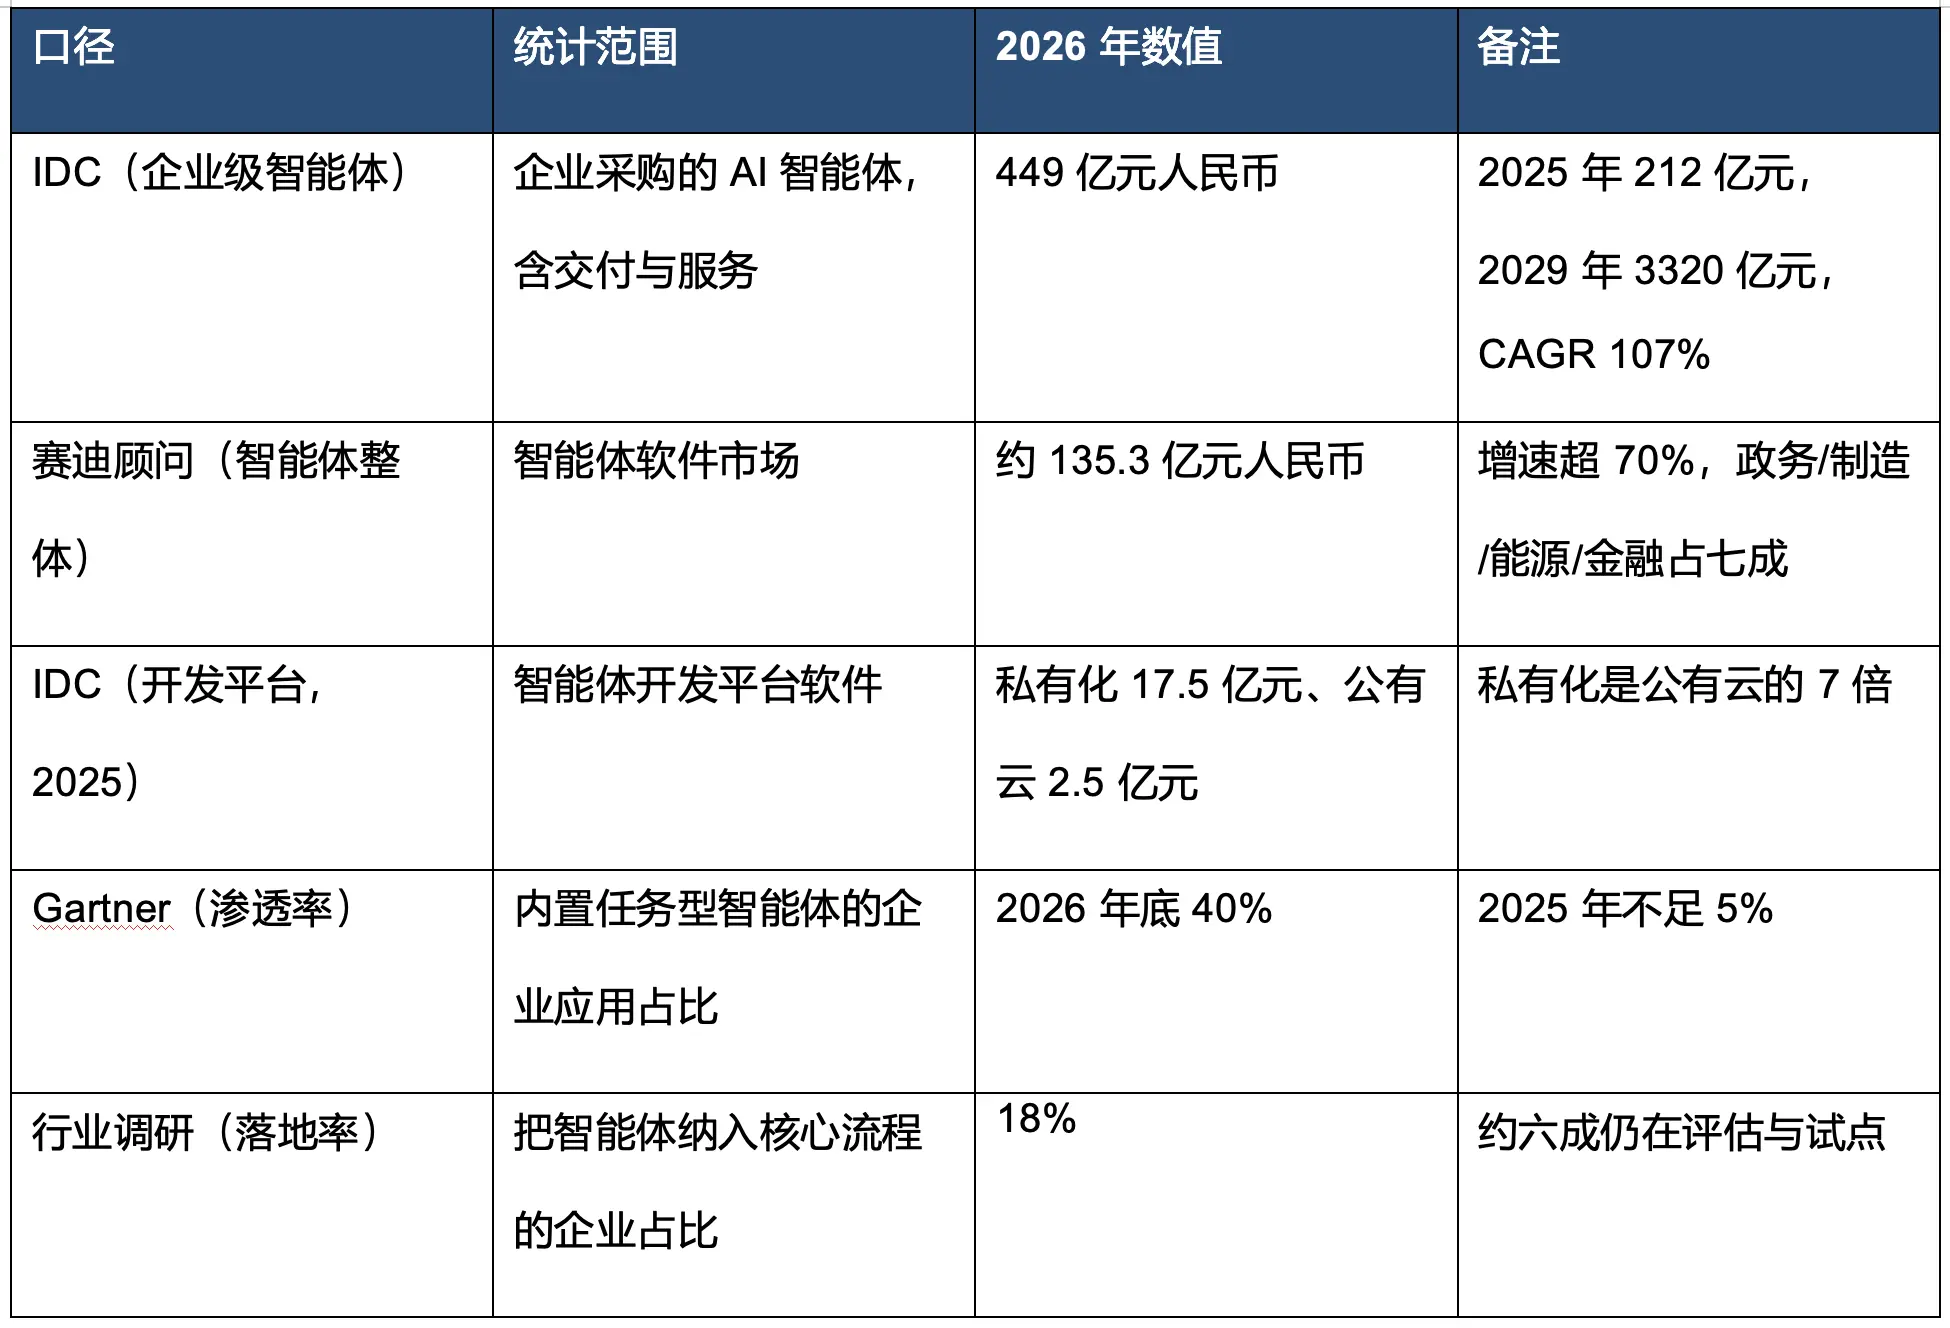
口径之外还有一层误读:把不同新品的「月活」放在一起排。QuestMobile的2026年9月办公类Agent数字里,WorkBuddy以3235.3万月活居首、季度环比增长647.1%; 同赛道第三方统计里,2026年8月并入豆包体系后的TraeWork约266万、扣子PC端约188万。差了十几倍,但这十几倍不是产品力的差距——WorkBuddy数的是「被交办任务的办公者」,扣子数的是「来搭Agent的访问者」,而后者真正的产出物(1亿个正在运行的Agent)根本不在月活这个指标里。[7][10][24]
449亿元与18%的渗透率并不矛盾:钱主要花在项目交付与私有化部署上,而不是席位Subscribe。IDC自己的数据显示,2025年智能体打造Draw台的私有化市场是17.5亿元,公有云只有2.5亿元,差七倍——机构买的是「可控」,不是「能用」。按公开报价倒推,个人Subscribe与厂商席位费在这个盘子里只占一小块,剩下的是人天。[18][23][19][21]
1.3 比拼格局:三topics路线,三种委托单位
2026年的竞争不是「谁更聪明」,而是「谁被允许替你做多大的事」。三家代表三种委托单位:Codex被委托一次代码改动,WorkBuddy被委托一份交付物,Coze被委托一个可反复运行的流程。委托单位越大,验收责任越往产品侧移; 越小,产品越像一件工具。也正因为委托单位不同,三家的Features优先级几乎没有重叠。[8][18][7]
表3三topics路线、三种委托单位与2026年可观测统计结果[7][21][10][24][19]
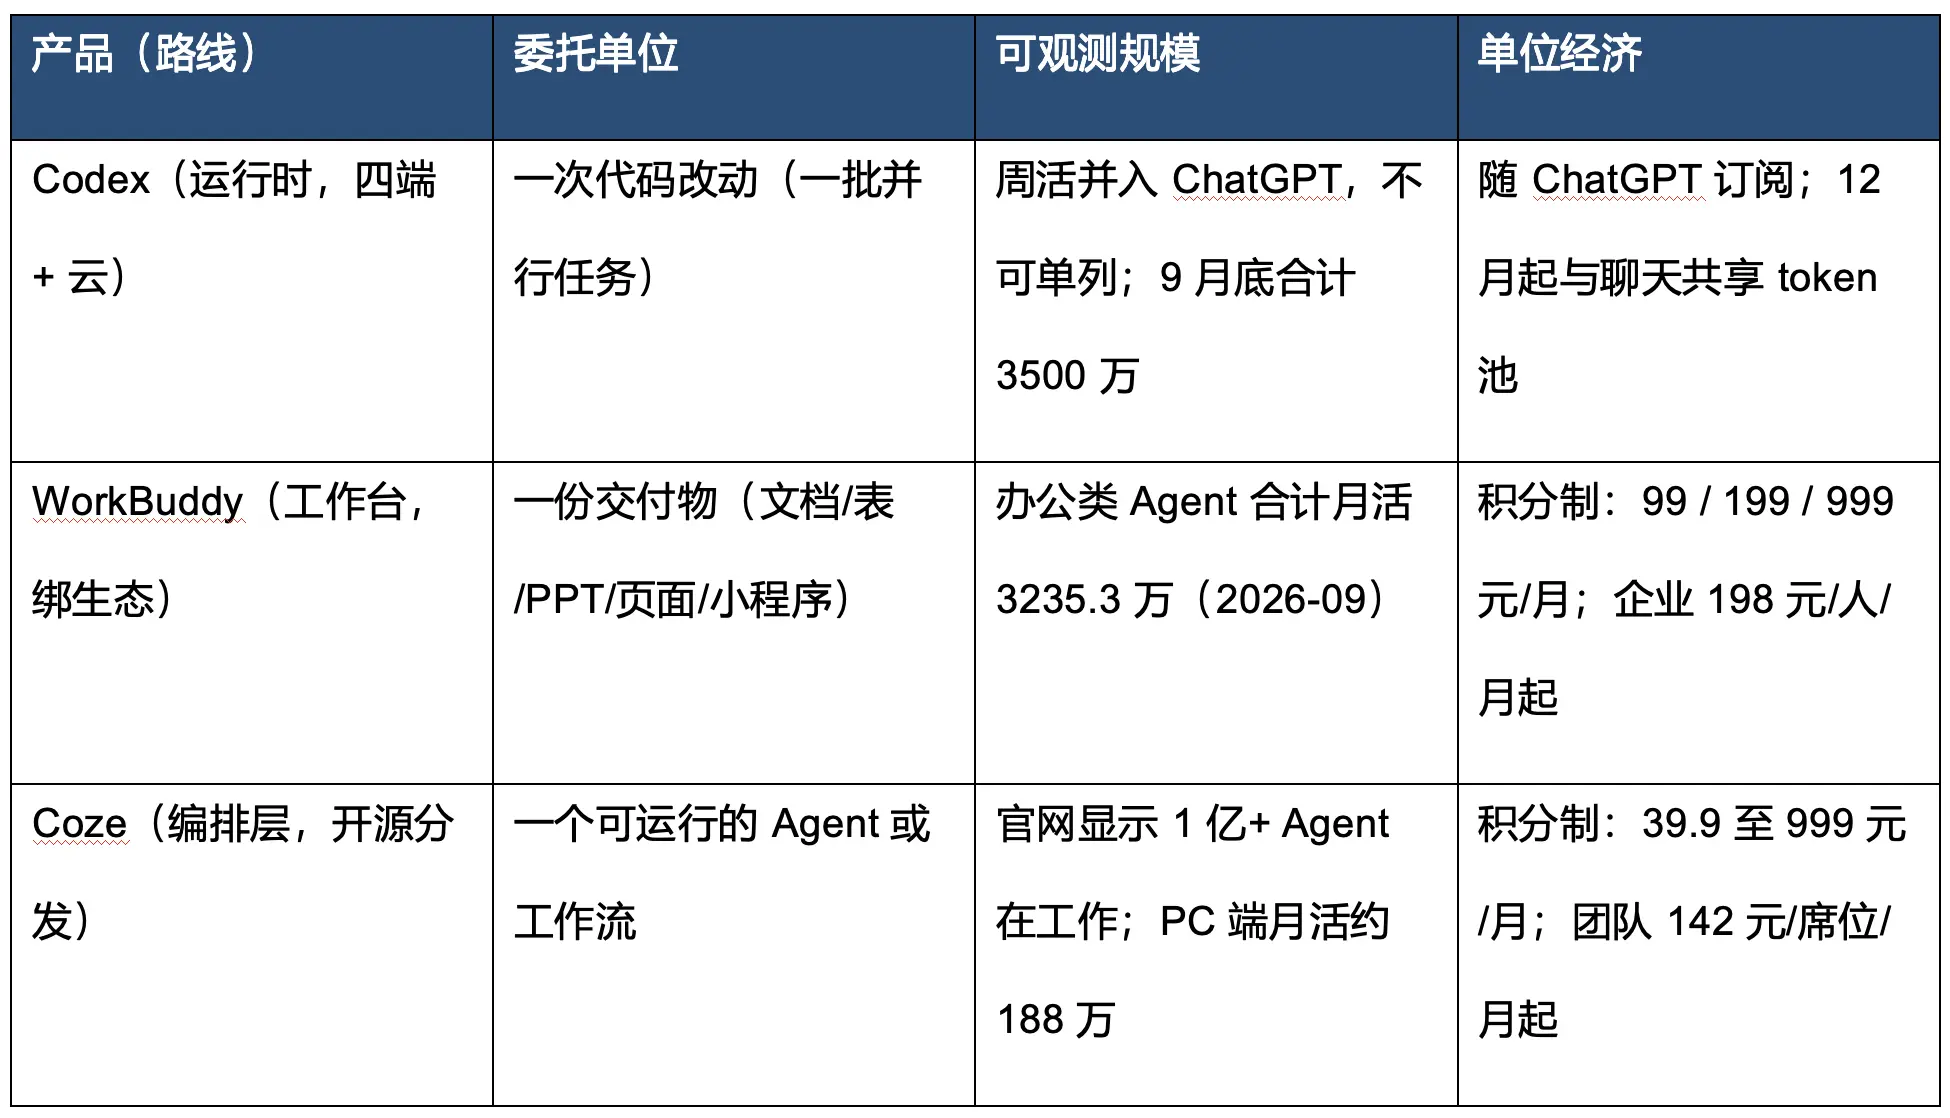
份额叙事同样打架。同一周里能看到三种排名:WorkBuddy按办公Agent月活第一(3235.3万)、豆包体系内的TraeWork按桌面AI办公Overall第三(约266万)、扣子按PC端第四(约188万)。三个榜数的是三种东西:被交办任务的人、打开桌面客户端的人、来搭Agent的人; 而且前一组来自2026年9月,后两组来自8月,不能直接相减。看到任何单一百分比,先问它数的是哪一种。[7][24]
最容易被低估的是WorkBuddy的分发。它不是「更好的Agent」,而是把Agent塞GF了已有的入口:10月14日企业WeChat联合版本让它GF了通讯录,员工像给同事发News一样交办任务; 10月29日Buddy One打通腾讯文档、会议、ima与网盘,统一账号与Pts池; 再往前,它还接上了WeChat小程序的登场链路。公司行业里,「已经在用的IM里能直接@到、不用重新走采购」本身就是竞争力。Codex要抢的不是打造者的好奇心,而是这套已经跑通的采购惯性——而它在中国市场没有这套惯性。[7][25][26][19][27]
Generate poster / share QR code
