



































隐私争议、使用感受瓶颈、商业化迷途,AI眼镜还没走出尝鲜怪圈?
上半年 AI 眼镜出货量同比涨 263%,退货率却高达 30% 到 70%;行业两年上线 200 多项能力,长期使用率不足 6%。百镜大战没有真正的第一,隐私、体验与商业化三道坎,把 iPhone 时刻推得更远。
2026年接近尾声,AI眼镜赛道没有冷下来的迹象。
Rokid在10月底一口气推出三款新品,雷鸟突破同天官宣第四代全彩AI眼镜,千问N1系列在10月量产交付,再加上此前华为、小米等厂商的跨界入局,国内AI眼镜迎来了名副其实的“百镜大战”。
从数据上看,增长也在同步进行。Counterpoint Research的统计结果体现,2026年上半年,全球AI眼镜出货量同比增长263%。
在下一代人机交互入口的叙事加持下,AI眼镜被赋予了替代智能化手机的想象空间,成为AI消费硬件中炙手可热的赛道。
热闹是真的,但如果把目光从新品推出频率和出货量上移开,投向用户鼻梁上的那副眼镜,看到的却是另一组数字。
洛图科技发布统计结果显示,2026年上半年行业退货率高达30%-70%。不少使用者佩戴AI眼镜时仍然会眩晕、不舒适。
今年5月的夏季亮相会上,雷鸟创新CEO李宏伟承认了一个令行业尴尬的现实:过去两年,行业上线超过200项AI新功能,但使用者长期使用率不足6%,其余94%的客户,仍停留在问天气、问股票、问资讯这些最基础的能力上。
看似百花齐放的赛道背后,留存、复购仍是老大难。百万级规模的行业内卷之下,隐私合规是悬在玩家头上的达摩克利斯之剑,也让AI眼镜迟迟无法跨越日常佩戴门槛。
AI眼镜的“iPhone 时刻”,似乎比资本故事里的要遥远。
百镜大战,没有真正的 “第一”
2026年10月的AI眼镜行业,被一场密集的新品带来推向高潮。
10月27日,Rokid一口气推出三款覆盖不同价位的AI眼镜新品,从无屏轻量化入门款到全彩双目显示旗舰,同步上线配套交互戒指。
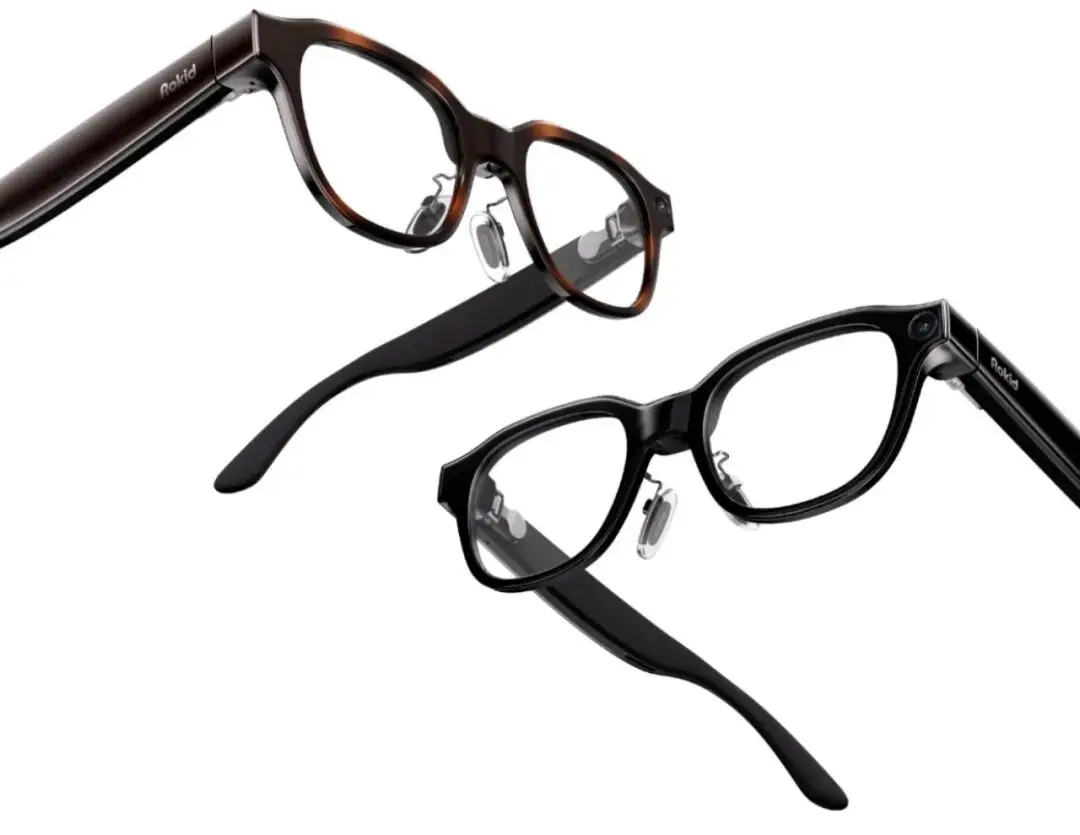
Rokid Glasses 2,图源Rokid微信公众号
同一天,雷鸟创新官宣第四代全彩AI眼镜“雷鸟突破iO+”,主打端侧大模型与极致减重,在外观上强调日常佩戴属性。
10月16日,影目科技发布INMO GO3;华为也在10月完成鸿蒙生态深度适配与AI能力OTA迭代……
更早之前,10月13日,阿里巴巴旗下千问发布N1、N1 Pro两款AI眼镜及AI耳夹式耳机,全系搭载骁龙AR1、恒玄、奇景三芯片异构平台。
短短半个月内,近十款新品集中亮相,将“百镜大战”的氛围推向高潮,如果将时段线拉长至过去一年,AI眼镜的新品带来节奏可以用军备竞赛来形容。
回顾过去10个月玩家们登场的主流新品,不难发现,商品层面的共性比差异更醒目。
端侧大模型或端侧AI Agent能力已经成为亮相会标配、全彩MicroLED光波导成为这一轮高端新品的集体方向。
本轮上新,Rokid Color和雷鸟创新iO+不约而同地把“全彩”作为核心卖点。2025年以单目信息提示为主流,2026年双目显示已成为中高端机型的标配,从单色文字提示升级到全彩视频播放。
此外,轻量化继续被推向极致,重量竞赛愈演愈烈。Rokid Style无屏款做到38.5克、理想Livis约36克、雷鸟突破V4控制在38克,主流带屏机型也普遍压到70克以内。
玩家们拼命往镜腿里塞进芯片、电池、摄像头、扬声器和光学模组,方向就是为了让AI眼镜看起来,戴起来都更像一副普通眼镜。
技术手段上,多芯片异构方案开始普及,玩家们开始用不同制程和架构的芯片分别承担影像、日常事务和低功耗感知,试图在算力、功耗与电池电池续航之间找到一个平衡。
不可否认,供应链成熟和技术手段下放本就会带来配置的趋同。问题在于,当所有玩家在相近的时刻窗口、用相近的供应链、讲相近的故事时,品牌较量就会愈加激烈。
资本是这场竞争的助燃器。洛图科技不完全统计显示,2026年上半年全球智慧眼镜产业链融资、并购与战略投资至少64起,披露总金额约90亿元。
更主要的是,大厂的身影无处不在。华为、小米、荣耀都已推出自有厂商AI眼镜,理想、蔚来等车企也跨界入局,将眼镜作为车机生态的延伸。
资本对AI眼镜的狂热,本质上是在赌“下一个智能机型”的诞生。按照现阶段的行业叙事逻辑,随着AI技术手段的持续落地,AI眼镜被普遍视为最有可能的下一代人机交互入口。
比新品亮相、资本押注更热闹的,是各家厂商对“市场第一”的争夺。随机打开任何一场AI眼镜发布会,都能听到“第一”的宣称。
看似矛盾的排名背后,是行业较量激烈使然。
当前,AI眼镜仍处于尚未跑出绝对龙头的早期阶段,“行业第一”既是厂商实力的背书,也是获取供应链议价权、资本青睐和客户心智的核心筹码,因此各家厂家不约而同地选择对自身最有利的统计维度划定战场,将口径差异变成了竞争手段。
XREAL援引艾瑞咨询《2025年全球AR眼镜行业研究报告》,以全球消费级带显示AR眼镜销售收入为统计口径,宣称已连续三年位居全球赛道第一;
雷鸟革新根据IDC、Counterpoint数据表明,2026上半年雷鸟突破突破位居全球AR眼镜出货量首位,在中国市场,雷鸟突破革新连续5年保持AR眼镜销量第一;
Rokid引用尼尔森IQ 2026年前三季度零售监测数据,在AI表明智慧眼镜这一细分行业,Rokid已连续三个季度位居中国行业第一;
小米则援引Counterpoint 2026年Q1市场跟踪报告,在全品类智慧眼镜(含无屏音频眼镜)出货量口径下,以28%的份额拿下第一。
换个视角看,真正的第一似乎并没有出现。目前,没有任何一家厂家能在全品类、全渠道、全地域维度同时建立绝对优势,也没有谁能凭借碾压级的产品使用感受彻底拉开身位。
隐私风波、路线博弈,AI眼镜距离日常还有多远?
比谁是真正的第一更值得深思的是,这场百镜大战鏖战至今,始终没有品牌能凭借碾压级的产品使用感受彻底甩开对手,行业集体卡在了从尝鲜到日常的关键一跃。
份额争夺打得火热,却掩盖不了一个更核心的现实:AI眼镜至今没能真正走入公共空间,也没能成为大众愿意全天候佩戴的设备。
在各家比拼AI感知能力的竞赛中,高清摄像头、第一视角拍摄、环境音拾取早已成了标配能力,却也让隐私风险成了悬在行业头顶的达摩克利斯之剑。
今年6月Rokid的“偷拍门”事件,第一次将这种风险赤裸裸地摆到了公众面前。
彼时,有网友在Rokid官方用户社区发现,一名用户佩戴该厂家智能化眼镜,在航班上偷拍空乘人员并将短片公开发布。此外,该社区内还存在大量在地铁、公园、商场等公共场所拍摄路人的信息,多数未征得当事人同意,人物面部清晰可辨。
事件迅速发酵,不仅让Rokid陷入舆论风波,更让整个AI眼镜行业被贴上了“偷拍工具”的争议标签。
事实上,AI眼镜的隐私困境,本质是特性比拼与合规要求的天然矛盾,也是全行业共同的两难选择。
在商品同质化的当下,感知能力是品牌打造差异化的核心抓手。雷鸟创新V4升级拍摄模组与防抖算法,强化第一视角拍摄与端侧视觉识别能力;Rokid主打POV视角拍摄与物体识别;小米则将摄像头与支付、智能家居控制打通,实现“看一下扫码付款”的快捷交互。
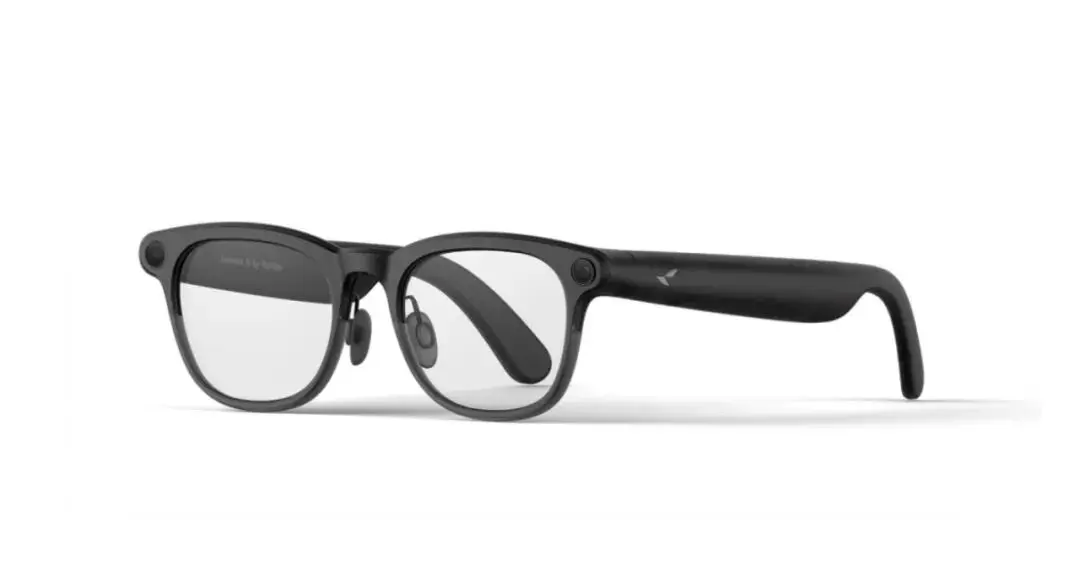
雷鸟创新V4,图源雷鸟创新微信公众号
摄像头越高清、拾音越灵敏、AI识别场景越丰富,新品卖点就越突出。但恰恰是这些核心能力,构成了隐私风险的源头。没有摄像头,实时翻译、图像识别、场景感知都无从谈起;有了摄像头,偷拍、滥拍、数字泄露的隐患也很难规避。
本文由News整理发布,仅供参考。
