



































大厂减市场预算,加AI预算
Alphabet、Meta、微软三家六年里收入涨了147%,推广费只涨42%,每百美元收入的营销投入从13美元掉到7.5美元。省下的钱去了算力、芯片、模型与人才,文章据此推演广告厂商的处境。
有一种感觉,大厂开始缩减市场预算,同时拿出更多的钱布局AI。
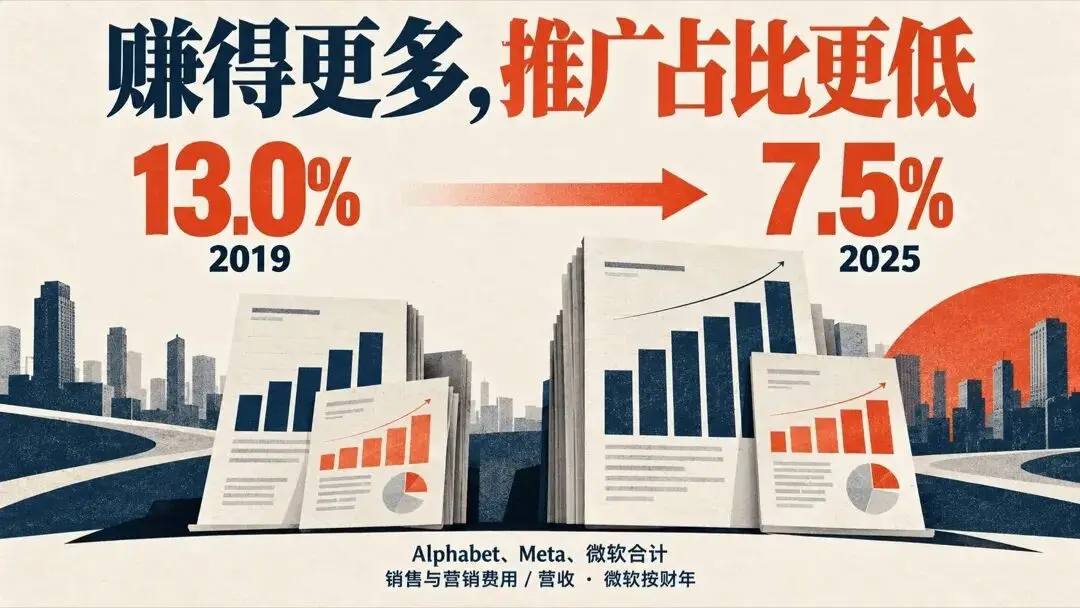
2019年,Alphabet、Meta、微软三家加起来的收入是3584亿美元,销售与营销费用465.5亿美元。折算下来,每100美元收入里有13美元花在推广上。13%,这也符合一般的营销推广比例逻辑。
2025年,同样这三家厂商,收入8855亿美元,推广费663.4亿美元,每100美元收入对应7.5美元,相比6年前,回落了5.5个百分点。
六年时刻,收入涨了147.1%,推广费只涨42.5%。
另一边,数据中心、芯片、模型研发和AI人才,正在获得越来越多的投入。
2025年,Alphabet的资本开支约为914亿美元,上一年约为525亿美元。Meta 2025年资本开支722亿美元,2026年预计1150亿至1350亿美元。
大厂们,一年买算力的钱,抵得上好几年卖新品的推广预算。
一边要求效率,一边愿意投入,钱的使用标准,正在跟着公司对未来增长的判断发生变化。
01 大厂赚得更多,市场投放却更谨慎
过去几年大厂赚得越来越多了,但投入赛道推广的费用却有点涨不动了。
2019年到2025年,Alphabet、Meta、微软,三家合计营收上升147.1%;合计销售与营销费用只上升42.5%;加权费用率从13%降到7.5%。
拆开看,落差更大。
Alphabet 从11.4%降到7.1%,收入涨了148.9%,推广费只涨55.4%。Meta 从14.0%降到6.0%,收入涨184.3%,推广费涨21.4%。微软按财年算,从14.5%降到9.1%,收入涨123.9%,推广费涨40.9%。
同一口径下,微软截至2026年6月的财年占比是8.1%,还在往下走。
费用率下降,不等于费用在减少,三家的推广费六年里都在涨,Meta 涨了两成,Alphabet 涨了五成半,这里说的是每赚一块钱要拿多少出去做推广,在这个维度,下滑的幅度是42.3%。
过去二十年,收入规模扩大之后,每多赚一美元,要多花同比例的钱去推广,这样的做法几乎是默认的,攀升靠新使用者,新客户靠触达,触达靠预算,预算随收入线性放大。
现在,情况彻底变了。
02 厂家和入口,让大厂有底气少花钱
大厂为什么有条件降低推广投入的相对强度?
一个直观缘由,是品牌认知已经建立。搜索用Google,玩社交网络用Facebook和Instagram,办公用Office,这些东西,短期内推广预算降一降,对市场份额的作用也很有限。
不过,科技厂商的优势还多了一层。
一家普通企业推广新品,常常要先购买触达机会。拥有庞大产品体系的平台,可以在已有新品中介绍新功能,也可以通过顾客关系、业务升级和交叉销售,把新商品带到原有客户面前。
对拥有这些条件的公司来说,新功能的第一批使用者,可能就在已有的账户、产品界面和用户名单里。厂商帮助使用者理解,分发能力帮助机构触达。两种积累叠加,外部推广需要就没那么紧迫。
Google可以通过搜索框免费推广Gemini,Facebook可以在信息流中免费植入Muse的广告,字节跳动也可以在抖音中免费推广豆包。
当成熟业务能够复用这些积累,管理层就有条件对新增推广支出提出更高要求。已经建立的优势要继续维护,但每一笔新增预算,需要说明自己还能带来什么。
03 AI开始获得更大的兼容
拥有成熟业务的大厂,仍然会担心未来。
今天的使用者还在使用原有新品,明天可能直接向AI提问、交办工作,让它帮助选择商品。搜索、办公、购物的起点,都可能随之改变。
大厂最清楚入口有多值钱,也就很难安心等到新入口长成之后再参与。
模型研发、算力和人才,都需要提前投入。使用者规模能做到多大,收入何时能够覆盖花费,还没有确定答案,但如果等到回报看得足够清楚,竞争位置也已经被别人占住了。
腾讯在2026年3月发布全年业绩时,马化腾就提到,核心业务的韧性和现金创造能力,为持续增加AI投入提供了资源,包括招聘顶尖人才和升级基础设施。
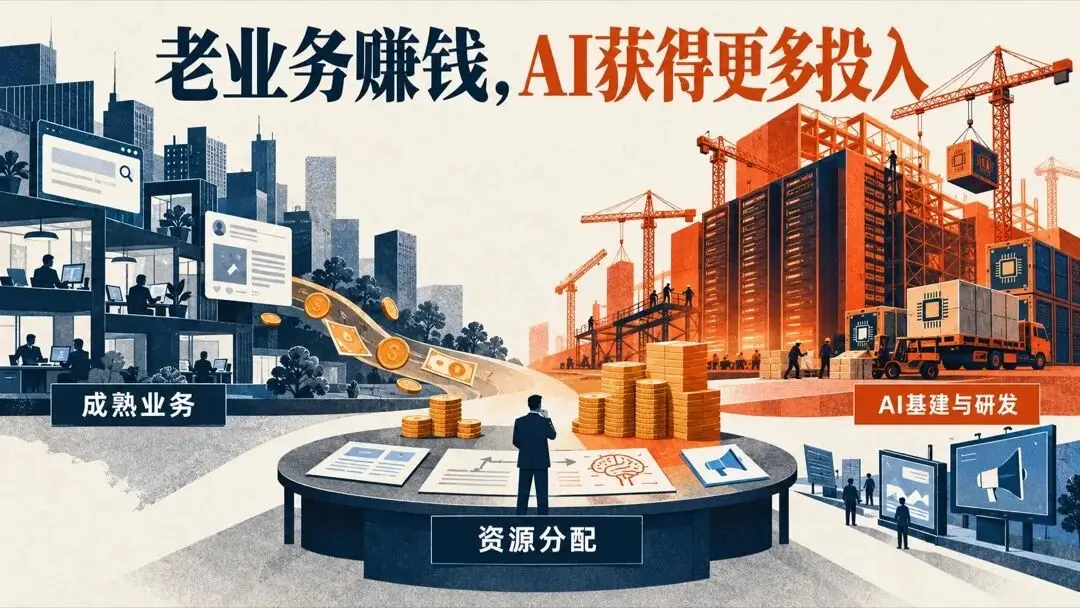
这段话把大厂的处境说得很明白。老业务还在赚钱,赚来的钱有了新的去处,对成熟业务,管理层可以要求它继续提高效率;对AI,则愿意拿出资金,承担一段时刻内投入大、回报不明朗的压力。
这就是其他业务市场难受的地方,只要管理层把AI视为下一轮较量的关键,其他项目申请预算时,就得和它一起接受比较。
服务商先感受到了这笔取舍。S4Capital 2025年营收7.548亿英镑,同比回落11%,净收入回落10.8%。创始人在年报里的解释是,科技顾客占厂商收入近一半,这些顾客持续把资本开支优先投向AI产能扩张,营销这类运营支出排在后面。
这比单看科技公司的费用率更接近营销行业的实际处境。用户仍有钱,也愿意花钱,只是过去交给营销企业的那部分,现在有了更优先的用途。
中国大陆公司的情况如何?
字节跳动今年9月拿到一笔约296亿美元的银团贷款,由近30家银行参与,规模从最初规划的200亿美元扩大到296亿美元。虽然名义上用于一般企业用途,但大部分披露觉得,其中相当部分预计会支持AI芯片、统计结果中心等AI投入。
阿里8月份直接配售新股融资800亿港元,而且明确宣布100%用于AI,约60%扩充全球算力基础设施,约40%建设超大规模AI数据中心和升级云基础设施。
很显然,AI获得了更多资源。
04 广告企业的冲击才刚刚开始
S4Capital遇到的压力,恐怕只是开始。
我认识不少Agency的老板,他们有一个相近的感受,现在大厂还愿意大手笔投放的业务,几乎只剩下AI了。其他业务的推广预算也有,但一年不如一年。
分众传媒2025年年报里,楼宇媒体的互联网行业投放金额同比增长188.59%,收入占比从9.07%跳到25.15%,公司把它归因于AI大模型比拼加剧。
同一份年报里,作为基本盘的日用消费品投放下降16.22%。一个客户行业在翻倍,另一个在退。
代理厂商的账本更直接。蓝色光标2025年营收686.93亿元,增长12.99%,全案广告代理收入35.39亿元,同比下降18.29%;同期AI驱动收入37.25亿元,提升210.42%,占总营收5.42%。
老业务在缩,新业务在涨,多出来的增量主要来自AI和出海投放。
甲方收入上升,整体营销预算却没有同步攀升。在一个攀升有限的总盘子里,AI推广拿走更多份额,其他业务能分到的比例自然下降。
这笔账算下来,乙方就知道,接下来该去找哪条业务线了,眼下做AI产品的厂家传播、内容和获客,确实还有机会。
但这也只能解决眼前的问题。
一位大厂高管告诉我,他们已经开始让AI直接投放,投放本来就是一个反复测试、观察反馈、调整的过程,而AI的自监督学习和强化学习机制一旦跑起来,长期效率会明显超过人。
Meta的Advantage+已经覆盖素材生成、预算分配、受众选择和出价调整。到2026年初,Meta又披露,正在测试面向广告主的AI业务助手,让顾客直接向它询问优化意见。
平台希望顾客在自己的操作系统里,完成更多从制作到投放的工作。
本文由News整理发布,仅供参考。
